
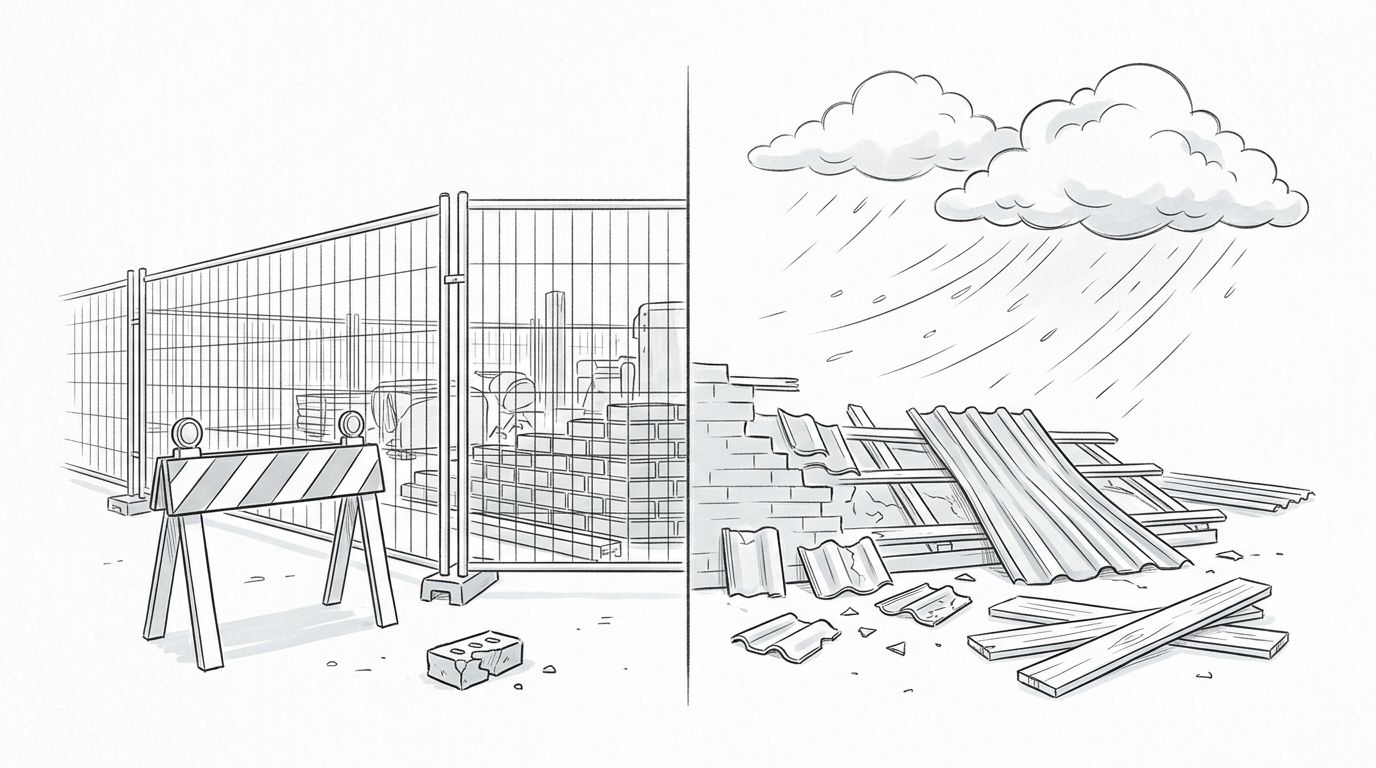
Ein herabfallender Ziegel kann einen Passanten verletzen, während ein Unwetter frisch eingebaute Bauteile beschädigt. Beide Schäden entstehen auf derselben Baustelle, doch sie treffen unterschiedliche Versicherungen.
Der Vergleich Bauherrenhaftpflicht Bauleistungsversicherung wirkt deshalb schnell unübersichtlich. Bei einer Sanierung können Handwerker, Nachbarn, Besucher und das eigene Gebäude betroffen sein. Wer die Risiken vor dem Baubeginn sauber trennt, vermeidet teure Lücken.
Entscheidend ist immer die Frage, ob ein Dritter geschädigt wurde oder ob Ihre Baustelle selbst Schaden genommen hat.
Bauherrenhaftpflicht Bauleistungsversicherung: die klare Abgrenzung
Die Bauherrenhaftpflicht schützt Ihr Vermögen vor Ansprüchen Dritter. Die Bauleistungsversicherung schützt dagegen die Arbeiten, Baustoffe und Bauteile des konkreten Bauvorhabens.
| Schadensfrage | Passender Schutz |
|---|---|
| Ein Passant verletzt sich an der ungesicherten Baustelle | Bauherrenhaftpflicht |
| Ein Nachbarwagen wird durch herabfallendes Material beschädigt | Bauherrenhaftpflicht |
| Sturm beschädigt neu montierte Dachbauteile | Bauleistungsversicherung |
| Unbekannte Probleme im Baugrund beschädigen Bauleistungen | Bauleistungsversicherung |
| Ein Mangel muss vertragsgemäß nachgebessert werden | Meist keine der beiden Policen |
Im Vergleich Bauherrenhaftpflicht Bauleistungsversicherung geht es daher nicht um zwei Varianten derselben Absicherung. Die Policen ergänzen sich bei einem größeren Umbau. Auch Finanztip ordnet die Bauleistungsversicherung ein: Die Haftpflicht gehört zur grundlegenden Absicherung, während die Bauleistungsversicherung Schäden am Projekt abfedert.
Bei kleinen, überschaubaren Arbeiten kann ein vorhandener Vertrag ausreichen. Das gilt aber nur, wenn Bausumme und Umfang tatsächlich eingeschlossen sind.
Was die Bauherrenhaftpflicht bei der Sanierung leistet
Sie haften für die Sicherheit der Baustelle
Als Bauherr tragen Sie die Verkehrssicherungspflicht. Sie müssen deshalb Gefahrenstellen absichern, etwa offene Schächte, lose Gerüste oder Material auf dem Gehweg. Beauftragen Sie Handwerksbetriebe, endet Ihre Verantwortung nicht vollständig.
Verletzt sich ein Besucher oder beschädigt ein herabfallendes Bauteil das Eigentum des Nachbarn, prüft die Bauherrenhaftpflicht den Anspruch. Sie zahlt berechtigte Forderungen und wehrt unbegründete Forderungen ab. Versichert sind typischerweise Personen-, Sach- und daraus folgende Vermögensschäden.
Schäden an Ihrem eigenen Haus bezahlt diese Versicherung jedoch nicht. Auch vorsätzlich verursachte Schäden bleiben ausgeschlossen. Bei privaten Bauhelfern sollten Sie den Unfallversicherungsschutz getrennt klären.
Die private Haftpflicht reicht nicht immer aus
Viele Privathaftpflichtverträge schließen kleinere Bauvorhaben bis zu einer bestimmten Bausumme ein. Manche Tarife nennen dafür beispielsweise 100.000 Euro. Überschreiten Sie diese Grenze, kann der Schutz für die Sanierung entfallen.
Die Hinweise zur Bauherrenhaftpflicht von Wohneigentum NRW machen deutlich, dass Neubau und Sanierung vom Versicherungsumfang abhängen. Prüfen Sie daher vorab den exakten Wortlaut Ihrer privaten Haftpflichtversicherung.
Melden Sie dem Versicherer die geplante Sanierung schriftlich. Wichtig sind Baukosten, Beginn, Dauer, Eigenleistungen und die Art der Arbeiten. Eine mündliche Auskunft am Telefon ist im Schadenfall wenig wert.
Wann die Bauleistungsversicherung das Bauprojekt schützt
Unvorhersehbare Schäden am Bauwerk
Die Bauleistungsversicherung greift während der Bauzeit bei unvorhersehbaren Schäden an versicherten Bauleistungen. Dazu können eingebaute Materialien, gelagerte Baustoffe und neu errichtete Bauteile gehören. Der konkrete Umfang steht immer in den Versicherungsbedingungen.
Typische Auslöser sind Sturm, Überschwemmung, Vandalismus oder Schäden durch unerwartete Eigenschaften des Baugrunds. Bei einer umfassenden Altbausanierung kann sie auch dann wichtig sein, wenn mehrere Gewerke zeitgleich arbeiten und neue Bauteile noch ungeschützt sind.

Photo by Francesco Ungaro
Mängel und einfacher Diebstahl bleiben oft außen vor
Eine Bauleistungsversicherung ist keine Garantie für jede schiefgelaufene Arbeit. Normale Abnutzung, bereits bekannte Schäden und planbare Risiken fallen regelmäßig nicht darunter. Auch die Kosten zur Beseitigung eines reinen Ausführungs- oder Materialmangels sind meist ausgeschlossen.
Die Reparatur eines bekannten Mangels zahlt die Bauleistungsversicherung im Regelfall nicht. Bei Folgeschäden kommt es auf Ursache und Tarifbedingungen an.
Einfacher Diebstahl loser Werkzeuge oder Materialien ist in vielen Verträgen ebenfalls nicht gedeckt. Fragen Sie außerdem nach dem Schutz bestehender Gebäudeteile. Bei einer Sanierung steht schließlich oft nicht nur der Neubauanteil auf dem Grundstück.
Welche Absicherung zu Ihrem Sanierungsumfang passt
Kleinere Renovierungen brauchen eine Vertragsprüfung
Streichen Sie Wände, verlegen Sie einen Boden oder erneuern Sie einzelne Innentüren, entsteht meist kein eigenständiges Bauvorhaben mit hohem Haftungsrisiko. Trotzdem kann eine Baustelle Schaden anrichten, etwa durch abgestellte Materialien im Treppenhaus.
Prüfen Sie bei solchen Arbeiten zuerst Ihre Privathaftpflicht. Eine separate Bauleistungsversicherung lohnt sich häufig erst, wenn der Wert neu geschaffener oder offener Bauteile deutlich steigt.
Ihre Wohngebäudeversicherung bleibt daneben wichtig. Sie schützt das fertige Haus gegen typische Schäden wie Feuer, Leitungswasser, Sturm und Hagel. Die Verbraucherzentrale erklärt den Schutz der Wohngebäudeversicherung. Klären Sie mit Ihrem Versicherer, ob die geplante Baumaßnahme gemeldet werden muss.
Bauherrenhaftpflicht Bauleistungsversicherung bei größeren Umbauten
Bei Dachsanierungen, Fassadendämmung, Anbauten, Eingriffen in tragende Bauteile oder einer Kernsanierung sind meist beide Policen sinnvoll. Die Haftpflicht deckt Schäden, die von der Baustelle nach außen gehen. Die Bauleistungsversicherung fängt Schäden am Umbau selbst ab.
Besonders sorgfältig sollten Sie bei bewohntem Altbau prüfen. Alte und neue Bauteile treffen dort aufeinander. Legen Sie im Antrag fest, welche Gebäudeteile, Baustoffe und Leistungen versichert sein sollen.
Verändern Sie Tragwerk, Nutzung, Grundriss oder die äußere Erscheinung erheblich, können zusätzliche Vorgaben gelten. Ob ein Bauantrag nötig ist, hängt vom Vorhaben und Bundesland ab. Eine frühe Prüfung der Genehmigung bei Altbausanierungen sowie Rücksprache mit dem Bauamt sind ratsam.
Kosten, Bausumme und Laufzeit richtig angeben
Die Prämie richtet sich vor allem nach der Bausumme, dem Leistungsumfang, der Selbstbeteiligung und der geplanten Dauer. Als grobe Orientierung kostet eine Bauherrenhaftpflicht oft etwa ein Tausendstel der Bausumme. Bei 300.000 Euro wären das rund 300 Euro als Einmalbeitrag.
Für eine Bauleistungsversicherung liegen typische Einmalbeiträge je nach Projekt und Tarif oft zwischen 150 und 800 Euro. Günstige Beiträge helfen wenig, wenn wichtige Altbauteile, Elementarschäden oder Eigenleistungen ausgeschlossen sind.
Setzen Sie die Bausumme nicht zu niedrig an. Rechnen Sie Handwerkerleistungen, Material, Gerüste, Planung und alle Positionen ein, die Ihr Vertrag verlangt. Ein realistisch geplantes Sanierungsbudget hilft auch bei dieser Angabe.
Die Bauherrenhaftpflicht läuft üblicherweise vom Baubeginn bis zur Abnahme. Die Bauleistungsversicherung endet meist mit Fertigstellung, oft spätestens nach einer festgelegten Höchstdauer von zwei Jahren. Verschiebt sich die Sanierung, melden Sie die Verlängerung rechtzeitig.
Vor dem Vertragsabschluss die Bedingungen abgleichen
Vergleichen Sie nicht nur den Beitrag. Diese fünf Angaben sollten vor der Unterschrift klar sein:
- Erfassen Sie die gesamte Bausumme nach den Vorgaben des Versicherers und melden Sie spätere Kostensteigerungen.
- Beschreiben Sie die Sanierung präzise, etwa Dachausbau, Fassadendämmung, Anbau oder Eingriff in tragende Bauteile.
- Geben Sie Baubeginn und geplante Dauer realistisch an, auch wenn Handwerkertermine noch offen sind.
- Fragen Sie nach Schutz für bestehende Gebäudeteile, gelagerte Materialien, Elementarschäden und Vandalismus.
- Vergleichen Sie Selbstbeteiligung, Ausschlüsse und die Versicherungssumme der Bauherrenhaftpflicht.
Eigenleistung braucht klare Grenzen
Eigenleistungen senken Handwerkerkosten, erhöhen aber den Planungsbedarf. Dokumentieren Sie Fotos, Rechnungen und Abnahmen. Diese Unterlagen helfen, wenn später Ursache und Zeitpunkt eines Schadens geklärt werden müssen.
Arbeiten an Gas- und Elektroinstallationen dürfen nur von zugelassenen Fachbetrieben ausgeführt werden. Lesen Sie dazu auch, wann Gas- und Elektroarbeiten Fachbetriebe übernehmen müssen. Bei tragenden Bauteilen gehören Planung und Prüfung ebenfalls in fachkundige Hände.
Die passende Kombination schützt beide Seiten
Die Bauherrenhaftpflicht schützt Sie, wenn Ihre Baustelle andere schädigt. Die Bauleistungsversicherung schützt den Wert der Arbeiten, die gerade entstehen.
Je größer und offener die Sanierung ist, desto eher gehören beide Verträge zusammen. Entscheidend sind eine realistische Bausumme, klare Angaben zum Altbestand und ein Schutz, der vor dem ersten Arbeitstag beginnt.
Mit einer sauberen Risikoabgrenzung bleibt ein Schaden ein lösbares Problem statt einer ungeplanten Belastung für Ihr Sanierungsbudget.
