
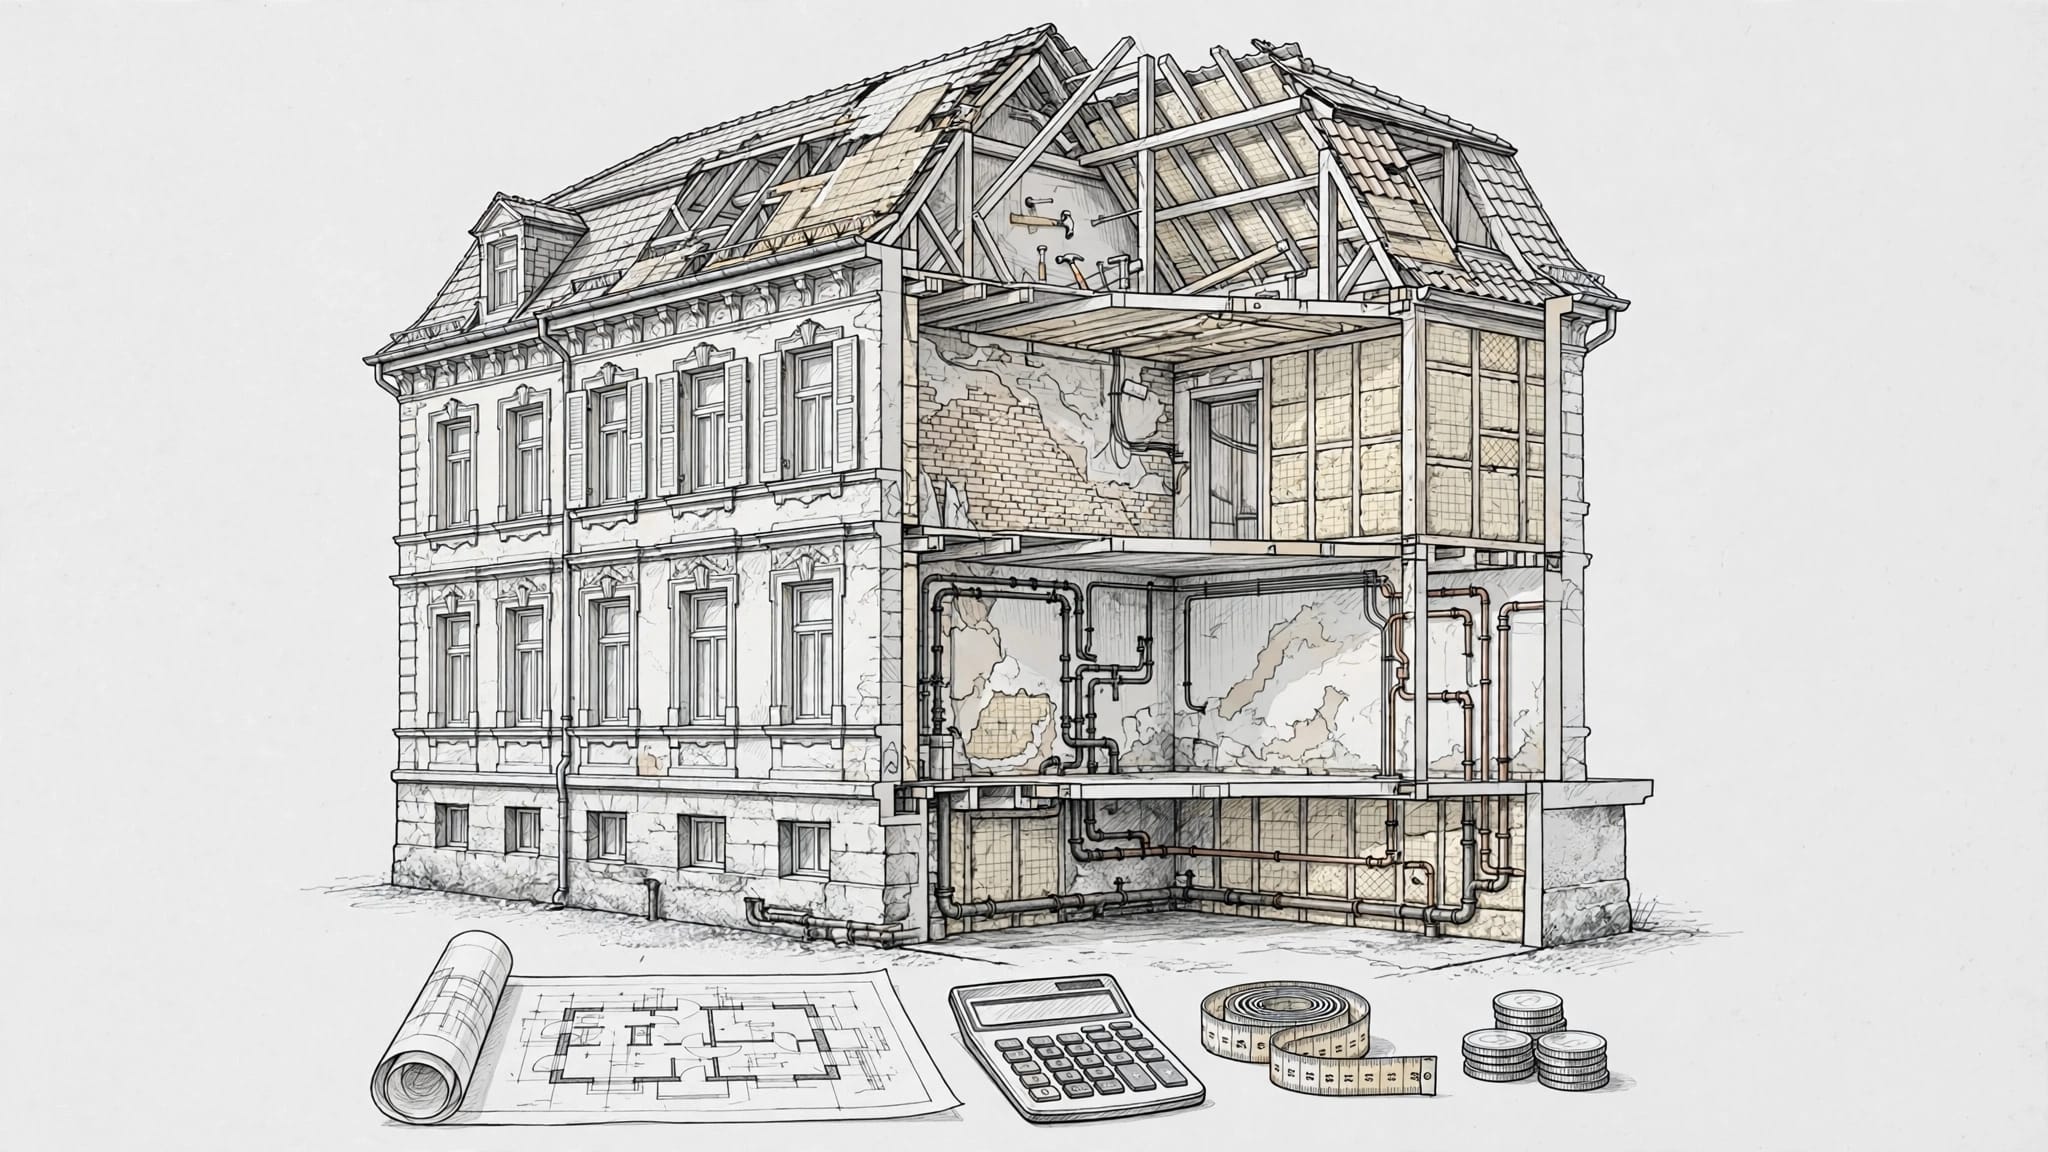
Ein Altbau kann beim Kauf günstig wirken und trotzdem schnell zum teuersten Projekt Ihres Lebens werden. Wer nach “Altbau sanieren Kredit” sucht, braucht deshalb mehr als einen schnellen Online-Rechner.
Entscheidend sind eine saubere Bestandsaufnahme, belastbare Angebote und eine Rate, die auch bei steigenden Nebenkosten noch Luft lässt. Mit einem klaren Finanzierungsplan bleibt die Sanierung planbar, statt Ihr Haushaltsbudget über Jahre zu belasten.
Erst den Zustand prüfen, dann Geld einplanen
Ein Kredit sollte nicht den Wunschzettel finanzieren, sondern einen nachvollziehbaren Sanierungsbedarf. Alte Häuser verbergen häufig Schäden hinter Verkleidungen, Tapeten oder abgehängten Decken. Feuchte Kellerwände, marode Leitungen oder ein geschädigter Dachstuhl verändern die Kalkulation erheblich.
Vor dem Finanzierungsgespräch brauchen Sie daher eine Liste der Maßnahmen, jeweils mit Priorität, Kostenrahmen und Abhängigkeiten. Ein undichtes Dach hat Vorrang vor einer neuen Küche. Feuchte im Mauerwerk muss geklärt sein, bevor Sie eine Innendämmung planen.
Bestandsaufnahme mit Fachleuten ergänzen
Ein Energieberater kann den energetischen Zustand einordnen und einen individuellen Sanierungsfahrplan erstellen. Das hilft Ihnen, Maßnahmen sinnvoll zu staffeln und Förderwege früh zu prüfen. Der Sanierungsfahrplan für den Altbau schafft besonders bei Dach, Fenstern, Fassade und Heizung eine brauchbare Reihenfolge.
Bei Rissen, Durchbiegungen oder geplanten Wanddurchbrüchen gehört ein Tragwerksplaner dazu. Alte Baupläne reichen nicht aus, weil Umbauten und frühere Schäden den Bestand verändert haben können.
Dringendes von Wünschenswertem trennen
Ordnen Sie die Arbeiten in drei Gruppen: Substanz sichern, Energieverbrauch senken und Wohnkomfort verbessern. Diese Reihenfolge verhindert, dass Sie neue Oberflächen später wieder öffnen müssen.
Die Sanierungsreihenfolge im Altbau folgt meist einem einfachen Prinzip: Gebäudehülle und Feuchteschutz zuerst, Haustechnik danach, Innenausbau zum Schluss. Das spart Doppelarbeiten bei Gerüst, Putzanschlüssen und Leitungswegen.
Sanierungskosten vollständig erfassen
Viele Finanzierungen scheitern nicht am Hauptgewerk, sondern an den vergessenen Positionen daneben. Ein Dachangebot ohne Gerüst, Entsorgung oder Zimmermannsarbeiten ist kein belastbarer Gesamtpreis. Dasselbe gilt für Heizungsangebote ohne Anpassungen am Zählerschrank, neue Heizflächen oder Wiederherstellung von Wänden.
Kosten nach Bauabschnitten gliedern
Legen Sie für jedes Gewerk eine eigene Zeile an. So erkennen Sie, welche Arbeiten zwingend zusammengehören und was sich verschieben lässt. Die folgenden Posten gehören häufig in ein Sanierungsbudget:
- Planung, Energieberatung, Gutachten und gegebenenfalls Genehmigungen.
- Abbruch, Container, Schadstoffprüfung und Entsorgung.
- Gerüst, Baustrom, Schutzmaßnahmen, Zufahrten und Baustelleneinrichtung.
- Rohbau, Dach, Fenster, Dämmung, Heizung, Sanitär und Elektroarbeiten.
- Putz, Estrich, Fliesen, Malerarbeiten sowie Wiederherstellung nach Leitungsarbeiten.
Für erste Größenordnungen hilft der KfW-Sanierungsrechner. Er ersetzt jedoch keine Angebote für Ihr Haus. Baujahr, Zugänglichkeit, regionale Löhne und der tatsächliche Zustand machen oft den Unterschied.
Reserve ist Teil des Budgets
Bei einem gut untersuchten Objekt kann ein Puffer von 10 Prozent reichen. Bei einem Haus ohne belastbare Unterlagen, mit Feuchteverdacht oder unbekannten Leitungen sind 15 bis 20 Prozent vernünftiger. Diese Reserve gehört in die Kreditsumme, nicht nur in eine optimistische Excel-Zelle.
Ein Kredit ohne Reserve zwingt Eigentümer oft dazu, wichtige Arbeiten mitten auf der Baustelle zu verschieben. Das kostet meist mehr als ein angemessener Puffer von Anfang an.
Eine ausführliche Liste typischer Lücken finden Sie unter Sanierungsbudget für den Altbau planen.
Eigenkapital richtig einsetzen
Eigenkapital senkt die Darlehenssumme und kann die Konditionen verbessern. Trotzdem sollten Sie nicht jeden verfügbaren Euro in die Sanierung stecken. Nach Kaufnebenkosten, Umzug und ersten Reparaturen braucht ein Haushalt liquide Mittel.
Ein sinnvoller Ansatz ist, einen festen Notgroschen getrennt zu halten. Drei bis sechs Monatsausgaben sind für viele Haushalte eine gute Orientierung. Bei unsicherem Einkommen oder einem älteren Haus darf der Betrag höher sein.
Nebenkosten nicht ausblenden
Kaufinteressenten rechnen oft nur Kaufpreis und Baukosten zusammen. Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Maklerprovision können jedoch bereits einen großen Teil des Eigenkapitals aufzehren.
Auch nach dem Einzug fallen Kosten an: Gebäudeversicherung, Grundsteuer, Schornsteinfeger, Wartung, Heizenergie und kleinere Reparaturen. Die monatliche Kreditrate muss neben diesen laufenden Ausgaben bestehen können.
Eigenleistungen können Ihr Budget entlasten, aber nur bei realistisch bewerteter Zeit und Qualität. Malerarbeiten, Rückbau ohne Schadstoffrisiko oder einfache Bodenarbeiten lassen sich oft selbst übernehmen. Fachbetriebe müssen Leistungen, die für Fördermittel oder Gewährleistung relevant sind, klar abgrenzen.
Altbau sanieren Kredit: Die passende Summe bestimmen
Die benötigte Kreditsumme ergibt sich nicht aus einem Wunschbetrag. Sie entsteht aus der Differenz zwischen Gesamtkosten, gesichertem Eigenkapital und verbindlich zugesagten Fördermitteln.
Rechnen Sie Zuschüsse erst dann vollständig ein, wenn die Förderzusage und die technischen Voraussetzungen geklärt sind. Ein erwarteter Zuschuss ist kein verfügbares Guthaben auf dem Konto.
Die einfache Grundformel
Sie können die Finanzierung zunächst so aufbauen:
| Position | Beispielbetrag |
|---|---|
| Sanierungsbudget inklusive Reserve | 140.000 Euro |
| Verfügbares Eigenkapital für die Arbeiten | 35.000 Euro |
| Sicher eingeplante Zuschüsse | 15.000 Euro |
| Benötigtes Darlehen | 90.000 Euro |
Das Beispiel zeigt die Logik, keine Preisempfehlung. Kommen weitere Kosten ans Licht, etwa für Leitungen, Holzschutz oder Abdichtung, steigt der Finanzierungsbedarf schnell.
Ein großer Kredit ist nicht automatisch falsch
Zu knapp zu finanzieren kann teurer sein als eine ausreichende Summe mit Reserve. Die Bank zahlt oft nach Baufortschritt aus. Wenn Handwerkerrechnungen schneller eintreffen als die Auszahlung, entstehen unnötige Engpässe.
Unter dem Suchbegriff “Altbau sanieren Kredit” finden Sie viele Pauschalrechner. Nutzen Sie diese nur für einen ersten Eindruck. Entscheidend bleiben Angebote, Zahlungspläne und ein realistischer Zeitplan für jedes Gewerk.
Die monatliche Rate realistisch berechnen
Bei einem Annuitätendarlehen bleibt die Rate während der Sollzinsbindung meist gleich. Sie besteht aus Zins und Tilgung. Mit jeder Zahlung sinkt der Zinsanteil, während der Tilgungsanteil wächst.
Mit Anfangstilgung und Zins rechnen
Als grobe Überschlagsrechnung gilt:
Jahresrate = Darlehenssumme x Sollzins plus anfängliche Tilgung
Bei 90.000 Euro Darlehen, 3,5 Prozent Sollzins und 2,5 Prozent Anfangstilgung läge die Jahresrate bei 5.400 Euro. Das sind 450 Euro monatlich. Die tatsächliche Rate hängt vom konkreten Vertrag, Auszahlungsterminen und dem effektiven Jahreszins ab.
Eine höhere Tilgung verkürzt die Laufzeit deutlich. Wer mit 1 Prozent beginnt, trägt die Restschuld lange weiter. Bei einem Altbau kann das riskant sein, weil oft vor Ablauf der Finanzierung weitere Arbeiten anstehen.
Haushaltsrechnung vor dem Banktermin
Stellen Sie Einnahmen und feste Ausgaben gegenüber. Ziehen Sie dabei nicht nur die heutige Miete ab. Als Eigentümer übernehmen Sie Instandhaltung, Versicherungen und Verbrauchskosten selbst.
Lassen Sie monatlich einen festen Betrag frei. Viele Haushalte fahren besser, wenn die Kreditrate nicht jede verfügbare Reserve aufbraucht. Auch Elternzeit, Teilzeit, Krankheit oder ein Fahrzeugwechsel dürfen Ihre Finanzierung nicht sofort aus dem Gleichgewicht bringen.
Die tragbare Rate ist niedriger als die Rate, die eine Bank theoretisch bewilligt. Ihr Alltag entscheidet über die Belastbarkeit.
Zinsbindung, Sondertilgung und Auszahlung prüfen
Eine niedrige Monatsrate kann durch eine lange Laufzeit oder geringe Tilgung teuer werden. Vergleichen Sie deshalb nicht nur den Sollzins. Prüfen Sie den effektiven Jahreszins, die Zinsbindung, die Restschuld und mögliche Gebühren.
Zinsbindung zur Sanierungsdauer passend wählen
Bei größeren Sanierungen ist eine längere Zinsbindung oft beruhigend. Sie kennen Ihre Rate und müssen nicht während der Bauphase über eine Anschlussfinanzierung nachdenken. Dafür können die Konditionen anders ausfallen als bei einer kurzen Bindung.
Achten Sie außerdem auf Bereitstellungszinsen. Sie fallen an, wenn Sie ein Darlehen erst später abrufen. Bei verzögerten Genehmigungen, Lieferzeiten oder Handwerkerengpässen kann das relevant werden.
Sondertilgungen schriftlich vereinbaren
Eine jährliche Sondertilgungsoption schafft Flexibilität. Sie hilft, wenn ein Bonus, eine Erbschaft oder ein unerwartet hoher Zuschuss eingeht. Auch ein Tilgungssatzwechsel kann wertvoll sein, falls sich Ihr Einkommen verändert.
Lesen Sie den Vertrag genau. Sondertilgung, Tilgungssatzwechsel und kostenlose Teilabrufe sind keine Selbstverständlichkeit. Bei Förderdarlehen gelten oft eigene Regeln. Fragen Sie deshalb vor Unterschrift nach den konkreten Bedingungen des jeweiligen Produkts.
Fördermittel senken Kredit und Restschuld
Förderung ist sinnvoll, wenn sie zur geplanten Maßnahme passt. Sie ersetzt aber keine Finanzierung. Rechnen Sie außerdem damit, dass Fördergelder häufig erst nach Nachweisen und Abschluss ausgezahlt werden.
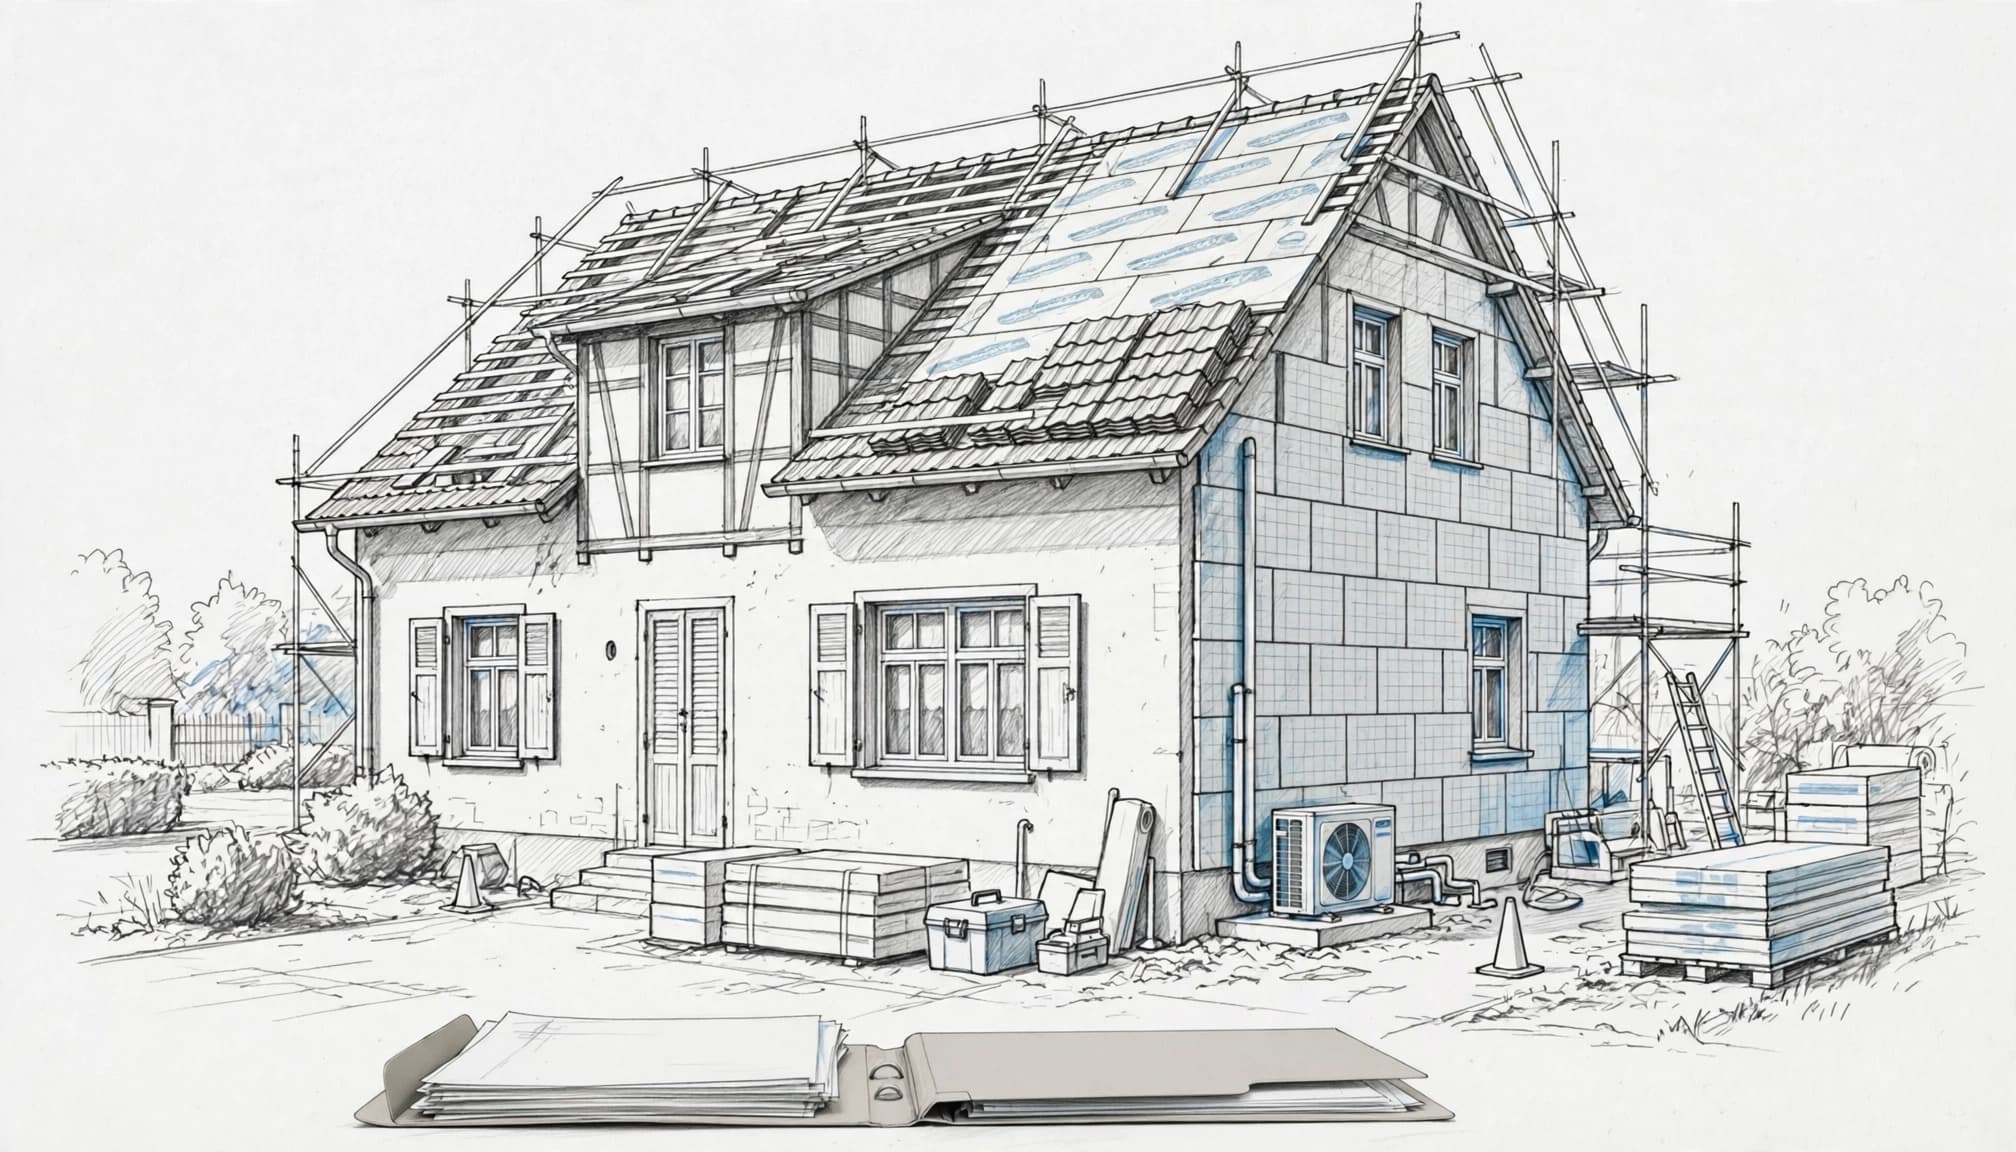
Effizienzhaus oder Einzelmaßnahmen?
Für eine umfassende energetische Sanierung kann der KfW-Kredit 261 passen. Laut KfW-Informationen zum Kredit für Wohngebäude sind bis zu 150.000 Euro Kredit je Wohneinheit möglich, wenn die Immobilie zum Effizienzhaus saniert wird.
Bei einer schrittweisen Sanierung kommen dagegen einzelne Förderwege für Dämmung, Fenster oder Heizungsoptimierung infrage. Für Dämmmaßnahmen liegen die Fördersätze im Regelfall bei 15 Prozent, mit individuellem Sanierungsfahrplan unter passenden Bedingungen bei 20 Prozent. Details zur BEG-Förderung für Dämmmaßnahmen helfen bei der Einordnung.
Heizungstausch und Zuschüsse einordnen
Seit 2024 läuft die Förderung für den Austausch einer Heizung für private Eigentümer über die KfW, nicht über das BAFA. Im September 2026 gelten für den Heizungstausch nach den angepassten Bedingungen förderfähige Kosten von bis zu 28.000 Euro für die erste Wohneinheit. Die Grundförderung beträgt 30 Prozent, weitere Boni hängen von Ihrer Situation ab.
Für Gebäudehülle und Heizungsoptimierung bleibt das BAFA ein wichtiger Ansprechpartner. Die KfW-Übersicht für bestehende Immobilien zeigt, dass Zuschüsse und Förderkredite unterschiedliche Wege abdecken.
Beantragen Sie Förderungen vor dem verbindlichen Start. Prüfen Sie die aktuelle Richtlinie, bevor Sie Verträge unterschreiben oder Material bestellen.
Angebote, Genehmigungen und Eigenleistung absichern
Vergleichen Sie Angebote nicht nur über die Endsumme. Ein günstiges Angebot kann Positionen offenlassen, die später als Nachtrag erscheinen. Fragen Sie bei jeder Leistung nach Mengen, Material, Entsorgung, Gerüst, Wiederherstellung und Gewährleistung.
Nachträge früh begrenzen
Schriftliche Angebote sollten klar benennen, was bei unbekannten Schäden passiert. Im Altbau können sich hinter einer Verkleidung Feuchte, Schädlingsbefall oder alte Leitungen zeigen. Halten Sie deshalb fest, wer den Befund dokumentiert, wie Mehrkosten freigegeben werden und ob ein Kostenlimit gilt.
Bei Feuchteschäden gilt ein klarer Grundsatz: Erst die Ursache finden, dann dämmen oder verputzen. Eine Einblasdämmung repariert keine nasse Wand. Innendämmungen brauchen eine bauphysikalische Planung, weil falsche Anschlüsse Wärmebrücken und Feuchteschäden verursachen können.
Rechtliche Grenzen kennen
Arbeiten an Gas- und Elektroinstallationen dürfen nur von zugelassenen Fachbetrieben ausgeführt werden. Das betrifft auch Zählerschrank, neue Stromkreise, Gasleitungen und den Anschluss einer Heizungsanlage.
Bei tragenden Bauteilen brauchen Sie Fachplanung. Veränderungen an Fassade, Dachform oder Fenstern können je nach Bundesland genehmigungspflichtig sein. Bei Denkmalschutz gelten zusätzliche Auflagen. Rücksprache mit Bauamt und Denkmalschutzbehörde ist vor der Beauftragung ratsam.
Eigenleistung bleibt dort sinnvoll, wo sie keine Statik, Abdichtung, Fördervorgaben oder sicherheitsrelevante Installationen berührt. Gute Vorbereitung spart Geld. Falsche Ausführung macht aus einer kleinen Ersparnis schnell einen teuren Mangel.
Fazit: Eine Rate braucht Luft für den Altbau
Ein guter Sanierungskredit finanziert nicht nur sichtbare Verbesserungen, sondern auch Planung, Reserven und unvermeidbare Überraschungen. Realistische Kosten und eine tragbare Rate schützen Sie besser als ein knapp gerechneter Bestzins.
Wer Zustand, Reihenfolge, Fördermittel und Vertragsdetails vor dem Start klärt, behält auch bei einem anspruchsvollen Altbau die Kontrolle über Budget und Bauablauf.
