Ein Rohrbruch hinter einer alten Wand kann weit mehr kosten als eine sichtbare Renovierung. Wer einen Altbau besitzt oder kaufen möchte, sollte den Vertrag nicht allein nach den Prämien auswählen.
Unter dem Suchbegriff Wohngebäudeversicherung Altbau finden sich viele Tarife, doch entscheidend sind der tatsächliche Gebäudezustand, die Bausubstanz, passende Bausteine und ein geeigneter Versicherungsschutz. Mit einer geordneten Prüfung lassen sich offene Risiken vor dem Abschluss, Tarifwechsel oder Schadenfall erkennen.
Das Wichtigste auf einen Blick
- Die Versicherungssumme richtet sich nach dem Wiederherstellungswert, nicht nach dem Kaufpreis oder heutigen Marktwert des Hauses.
- Alte Leitungen sind kein automatischer Leistungsausschluss. Entscheidend sind Schadenursache und konkrete Vertragsbedingungen.
- Rechnungen, Fotos und Prüfprotokolle belegen Sanierungen besser als mündliche Angaben.
- Elementarschäden sind meist ein zusätzlicher Baustein. Prüfen Sie die konkrete Adresse, Rückstau und die vereinbarte Selbstbeteiligung.
- Größere Umbauten müssen vor Beginn mit dem Versicherer abgestimmt werden.
Wohngebäudeversicherung Altbau: Zustand ehrlich erfassen
Ein hohes Baualter allein entscheidet nicht über den Versicherungsschutz. Die Bausubstanz ist ein zentrales Kriterium, wenn Versicherer eine Gebäudeversicherung für alte Häuser prüfen. Bei einem Gründerzeithaus mit älteren Leitungen, Elektrik oder Heizung schauen sie genauer hin. Das gilt auch bei mehreren Vorschäden oder ungeklärter Feuchtigkeit.
Dach, Keller und Fassade getrennt prüfen
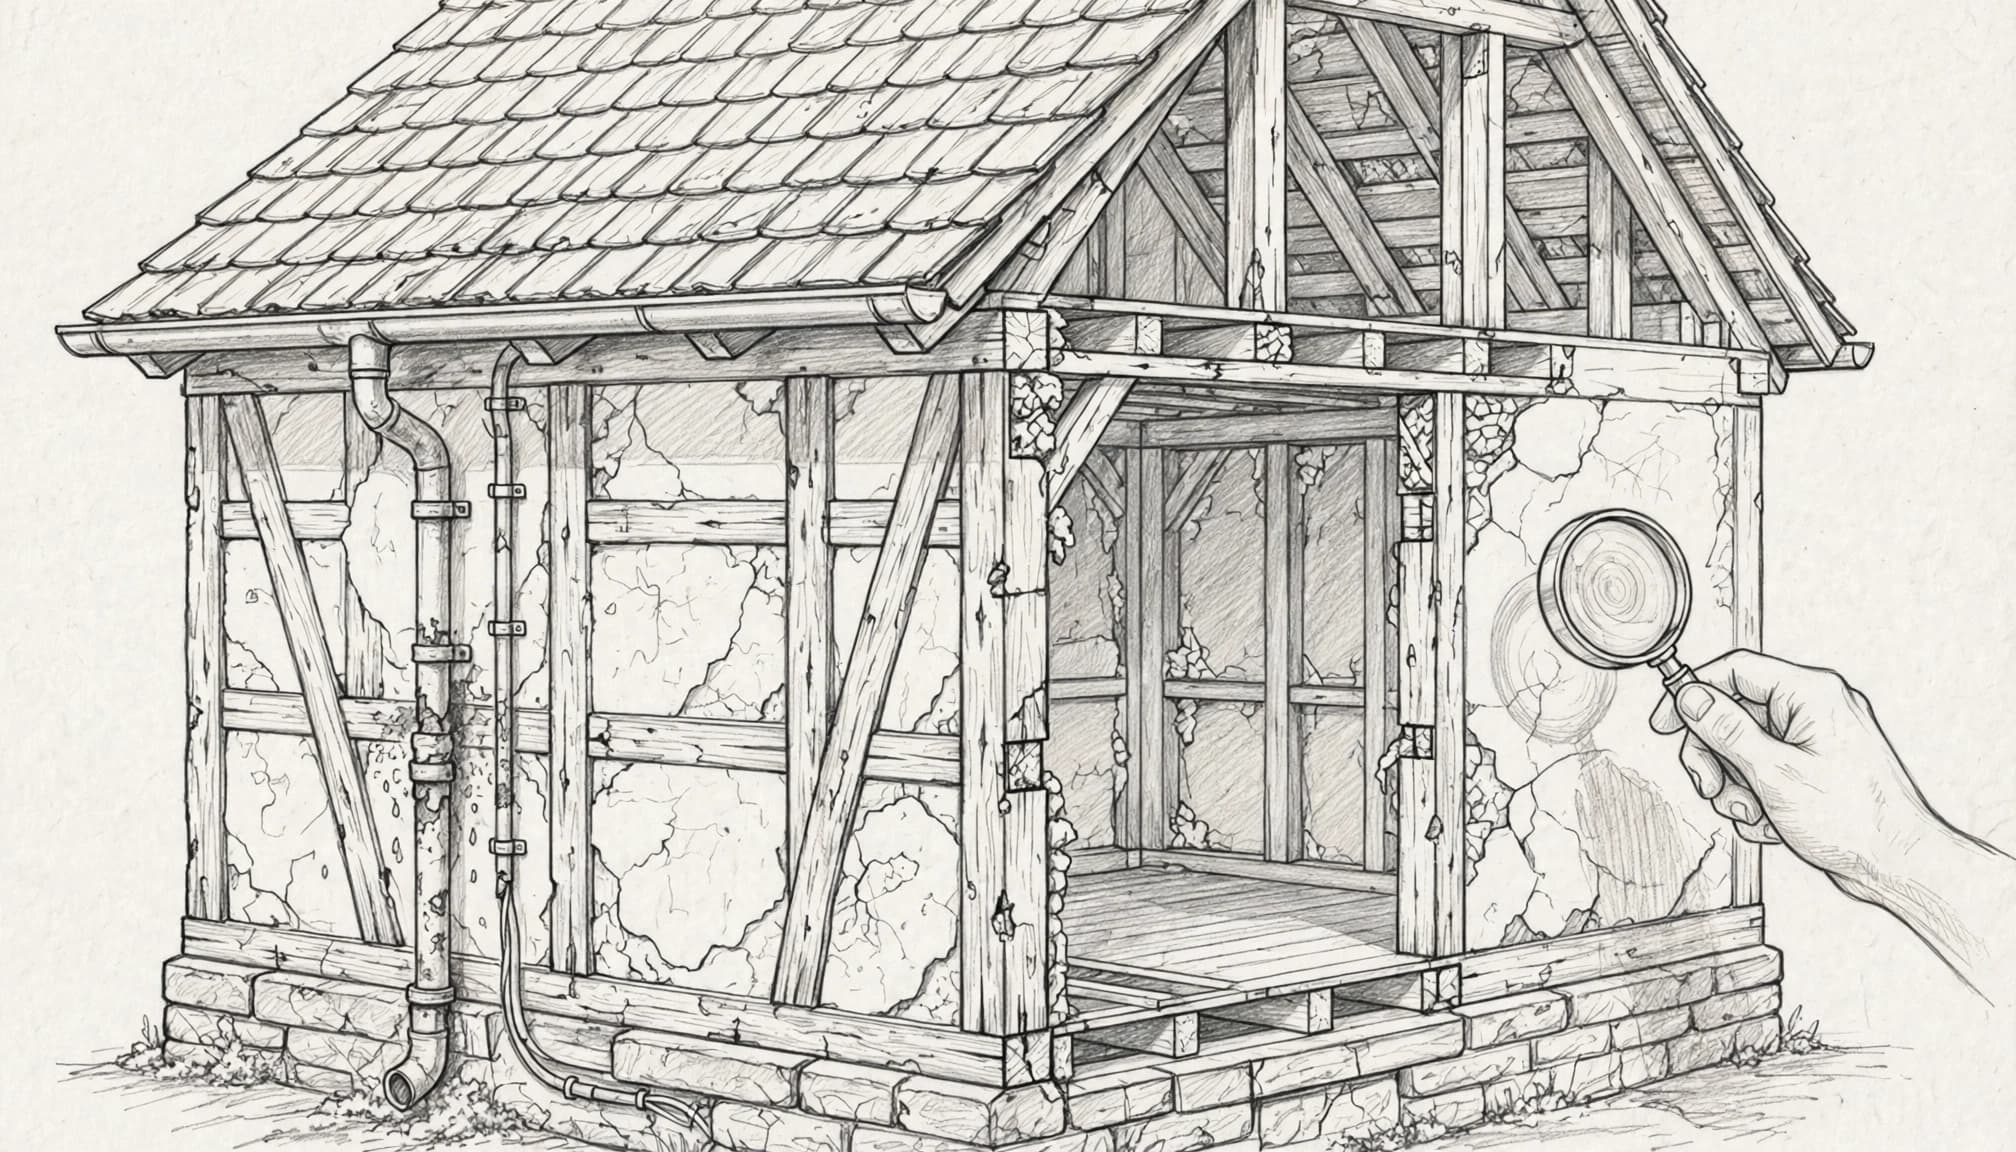
Prüfen Sie den oberen Gebäudebereich, Dachstuhl und Keller nicht nur bei einer kurzen Besichtigung. Feuchte Stellen, abplatzender Putz, Modergeruch, offene Fugen oder frühere Notreparaturen gehören in die Unterlagen.
Beschreiben Sie Auffälligkeiten konkret. Statt „Keller feucht“ hilft eine Notiz wie: Nordwand im linken Raum, Putz löst sich auf etwa 1,5 Metern, Foto mit Datum vorhanden. Eine nachvollziehbare Zustandsdokumentation kann im Schadenfall helfen, Ursachen und Sanierungsmaßnahmen einzuordnen.
Leitungen und Elektrik nicht nur nach Optik bewerten
Ein neues Bad beweist nicht, dass alle Wasser- und Abwasserleitungen erneuert wurden. Gleiches gilt für frisch gestrichene Räume und alte Elektroleitungen. Bei veralteten Stromkreisen kann zudem eine erhöhte Brandgefahr bestehen. Fragen Sie nach dem Jahr der letzten Erneuerung, Rechnungen und Abnahmeunterlagen.
Eine Altbau-Sanierungscheckliste für den Kauf hilft, Feuchtigkeit, Heizung und Installationen systematisch zu erfassen. Bei unklarer Bausubstanz kann ein Bausachverständiger mehr Klarheit schaffen als eine Vermutung.
Versicherungssumme am Wiederaufbau ausrichten
Der Marktwert eines Altbaus hängt stark von Lage, Grundstück und Nachfrage ab. Für die Gebäudeversicherung ist dagegen entscheidend, welche Versicherungssumme den Wiederaufbau eines gleichartigen Hauses abdeckt.
Wiederherstellungswert statt Verkaufspreis
Viele Verträge arbeiten mit dem Wert 1914 und einem jährlich angepassten Faktor. Die GDV-Musterbedingungen beschreiben diesen Ansatz als gleitenden Neuwert. Der Wiederherstellungswert soll die Entwicklung der Baukosten und damit verbundene Mehrkosten berücksichtigen.
Der Anpassungsfaktor stieg 2024 laut GDV um 7,5 Prozent. Das zeigt, warum eine vor Jahren festgelegte Summe ohne Aktualisierung problematisch werden kann, besonders nach Ausbau, Anbau oder hochwertiger Modernisierung. Eine Selbstbeteiligung wird davon getrennt im Vertrag festgelegt und verändert den Wiederherstellungswert nicht.
Unterversicherung kann Entschädigungen kürzen
Eine Unterversicherung liegt vor, wenn die Versicherungssumme niedriger als der tatsächliche Wert des Gebäudes ist. Im Schadenfall darf der Versicherer die Leistung dann anteilig kürzen, auch bei einem kleineren Leitungswasserschaden.
Ein Unterversicherungsverzicht schützt nur unter den im Vertrag genannten Voraussetzungen. Melden Sie wertsteigernde Maßnahmen daher zeitnah, damit die Versicherungssumme angepasst werden kann. Dazu zählen etwa ein Dachausbau, ein Anbau oder eine umfangreiche Kernsanierung.
Eine neue Küche erhöht den Gebäudewert nicht automatisch. Ein ausgebautes Dachgeschoss oder zusätzlicher Wohnraum kann die Versicherungssumme dagegen deutlich beeinflussen.
Welche Schäden der Vertrag abdecken sollte
Die Wohngebäudeversicherung schützt das Gebäude selbst und fest eingebaute Bestandteile. Die Verbraucherzentrale erklärt die Grunddeckung für Hausbesitzer anhand der üblichen Gefahren Feuer, Leitungswasser, Sturm und Hagel.
| Risiko | Typischer Schutz | Im Altbau prüfen |
|---|---|---|
| Feuer | Brand, Blitzschlag, Explosion | Alte Elektrik, Kamin, Dachstuhl, Brandgefahr |
| Leitungswasser | Austretendes Wasser aus Rohren oder Anlagen | Alter und Material der Leitungen |
| Sturm und Hagel | Schäden am Gebäude durch Wetterereignisse | Dachdeckung, Fenster, Nebengebäude |
| Elementarschäden | Zusätzlicher Baustein | Lage, Rückstau, Selbstbeteiligung |
Die vier Bereiche bilden auch bei Wohngebäudeversicherungen im Vergleich die wesentlichen Bausteine. Entscheidend ist, was die Bedingungen im Detail einschließen.
Leitungswasser ist im Altbau besonders relevant
Nach Angaben des GDV entfällt knapp die Hälfte des Schadenaufwands in der Wohngebäudeversicherung auf Leitungswasser. Die GDV-Statistik zu Leitungswasserschäden macht deutlich, warum alte Rohre nicht nebensächlich sind.
Versichert ist in der Regel Wasser, das bestimmungswidrig aus Leitungen austritt. Ob die Police im Schadenfall auch Leckortung, Aufräumarbeiten, Trocknung oder Folgeschäden umfasst, regeln die Bedingungen je nach Vertrag.
Naturgefahren für die Adresse bewerten
Starkregen kann Keller fluten, Rückstau auslösen oder Hanglagen belasten. Eine Elementarschadenversicherung ergänzt den Schutz je nach Vertrag um Überschwemmung, Rückstau, Erdrutsch, Erdsenkung und Schneedruck.
Die Übersicht der Verbraucherzentrale zu Elementarschäden zeigt, welche Naturgefahren dazugehören. Prüfen Sie die Zonierung, eine vorhandene Rückstausicherung und die konkrete Police. Lesen Sie die Selbstbeteiligung besonders genau.
Ausschlüsse und offene Punkte schriftlich klären
Der Versicherungsumfang steht nicht im Werbeprospekt, sondern in Antrag, Police und Versicherungsbedingungen. Vergleichen Sie deshalb nicht nur Jahresbeitrag und Selbstbeteiligung.
Klären Sie Erweiterungen des Versicherungsschutzes und wichtige Obliegenheiten schriftlich. Im Schadenfall können Ausschlüsse und vereinbarte Pflichten entscheidend sein.
Alterung, Verschleiß und schleichende Schäden
Gerade historische Gebäude können Schäden über Jahre entwickeln. Ob Feuchtigkeit durch undichte Fugen, Korrosion, Materialermüdung oder schleichende Leckagen gedeckt ist, unterscheidet sich je nach Tarif.
Lassen Sie sich nicht mit allgemeinen Aussagen abspeisen. Fragen Sie schriftlich, wie der Tarif bei Nässeschäden, Rohrkorrosion und verdeckten Leckagen leistet. Eine Versicherung ersetzt außerdem keine regelmäßige Wartung oder nötige Instandsetzung.
Rückstau und Denkmalschutz gesondert lesen
Rückstau ist nicht dasselbe wie ein geplatztes Wasserrohr. Prüfen Sie deshalb, ob Rückstau eine funktionierende Rückstausicherung voraussetzt und welche Selbstbeteiligung sowie Pflichten der Vertrag nennt.
Bei einem denkmalgeschützten Gründerzeithaus können besondere Vorgaben den Wiederaufbau verteuern. Fragen Sie, ob Mehrkosten durch behördliche Wiederherstellungsauflagen im Denkmalschutz mitversichert sind. Auch Ensembleschutz kann bei historischen Objekten zusätzliche Anforderungen auslösen. Welche Vorgaben gelten, hängt vom Bundesland, dem Bauamt und der zuständigen Behörde ab. Bei unklarer Aktenlage ist eine frühzeitige Rücksprache sinnvoll.
Wichtige Nachweise für den Versicherer sammeln
Eine vollständige Dokumentation verbessert den Tarif nicht automatisch. Rechnungen, Fotos und Prüfprotokolle unterstützen jedoch die Risikoprüfung und machen den Versicherungsschutz nachvollziehbar.
Diese Unterlagen gehören in eine Hausakte
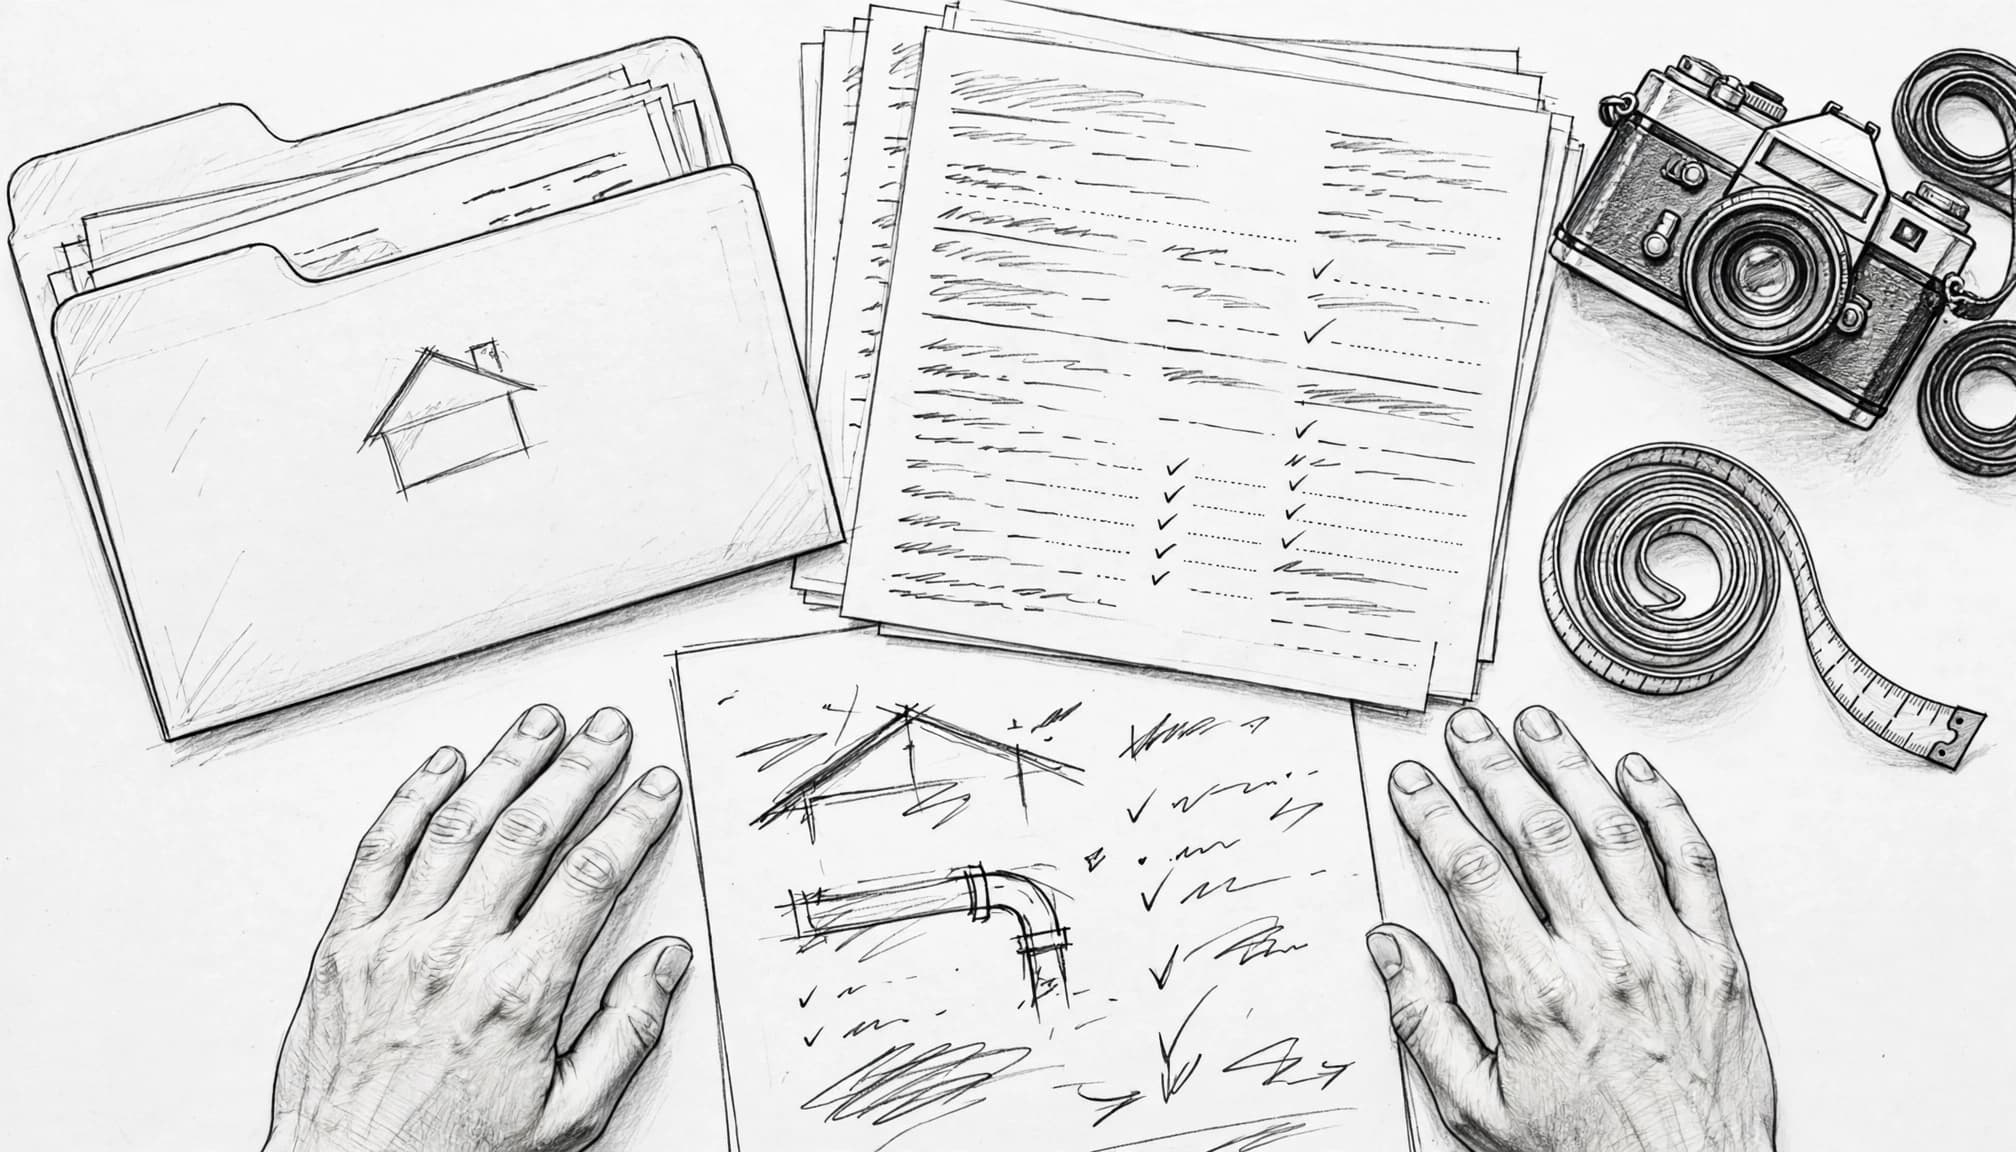
Bewahren Sie Rechnungen, Angebote, Fachunternehmererklärungen, Wartungsberichte und Abnahmeprotokolle auf. Legen Sie auch die aktuelle Police mit Versicherungssumme, versicherten Bausteinen und Selbstbeteiligung ab.
Ergänzen Sie die Unterlagen durch Fotos vor, während und nach der Maßnahme. Bei Leitungen helfen Bilder offener Wände, Lagepläne und Materialangaben.
Besonders wichtig sind Nachweise zu Dach, Heizung, Wasserleitungen und Elektroverteilung. Wer den Sicherungskasten im Altbau modernisieren lässt, sollte Rechnung, Prüfprotokoll und Stromkreisplan dauerhaft ablegen.
Frühere Schäden vollständig und sachlich angeben
Beantworten Sie Fragen im Antrag genau und nennen Sie bekannte Vorschäden vollständig. Dazu können frühere Wasser-, Brand- oder Feuchteschäden sowie abgelehnte Versicherungsanträge gehören. Unklare Angaben schaffen später Streit über die Risikoprüfung.
Ergänzen Sie bekannte Schäden mit Datum, Ursache, Fotos, Rechnungen und Informationen zur Reparatur. Im Schadenfall belegen Reparaturrechnungen, welche Arbeiten ausgeführt wurden und ob die Ursache fachgerecht behoben ist.
Sanierungen und Baustellen richtig absichern
Eine neue Wandfarbe oder einzelne Innentüren verändern die Risikolage meist kaum. Bei einer Dachsanierung, einer Kernsanierung, einer Fassadendämmung, einem Anbau oder Eingriffen in tragende Bauteile kann sie sich deutlich verändern.
Vor Baubeginn den Versicherer informieren
Informieren Sie den Versicherer vor Beginn größerer Sanierungsmaßnahmen und beschreiben Sie Umfang, Baustoffe und Bauzeit genau. Klären Sie, ob der Versicherungsschutz während der Bauphase bestehende Gebäudeteile, gelagerte Baustoffe, Vandalismus und Naturgefahren umfasst.
Bei größeren Umbauten können zusätzlich eine Bauherrenhaftpflicht und Bauleistungsversicherung sinnvoll sein. Prüfen Sie bei beiden Verträgen Bedingungen, Deckung und Selbstbeteiligung. Die Haftpflicht betrifft Schäden, die von der Baustelle Dritte treffen. Die Bauleistungsversicherung kann Schäden am Umbau selbst und daraus entstehende Mehrkosten abfangen.
Eigenleistung braucht klare Grenzen
Fotos, Materialdatenblätter und Abnahmen helfen auch bei Eigenleistungen, den Bauablauf nachzuvollziehen. Sie erleichtern im Schadenfall die Dokumentation und die Abgrenzung zwischen Bauphase und normalem Gebäudeschutz. Bei tragenden Bauteilen sollten Fachleute die Standsicherheit bewerten. Ob ein Bauantrag nötig ist, hängt vom Vorhaben und Bundesland ab. Eine frühe Prüfung der Genehmigung bei Altbausanierungen verhindert spätere Überraschungen.
Arbeiten an Gas- und Elektroinstallationen dürfen nur von zugelassenen Fachbetrieben ausgeführt werden. Bewahren Sie deren Prüf- und Abnahmeprotokolle auf.
Häufige Fragen zur Altbau Gebäudeversicherung
Kann ich einen unsanierten Altbau versichern?
Das hängt vom Gebäudezustand, den Antragsangaben, Vorschäden und dem jeweiligen Versicherer ab. Eine Altbauversicherung ist nicht automatisch ausgeschlossen. Auch bei einem Objekt mit Ensembleschutz ist eine individuelle Risikoprüfung erforderlich. Ohne nachvollziehbare Angaben zu Dach, Leitungen und Elektrik kann die Prüfung jedoch schwieriger werden.
Ist die Versicherungsprämie für eine Gebäudeversicherung für alte Häuser immer höher?
Nein. Das Baujahr allein bestimmt weder die Versicherungsprämie noch die Annahme. Lage, Wohnfläche, Versicherungssumme, Sanierungsstand, gewählte Bausteine und Selbstbeteiligung wirken zusammen. Eine Elementarschadenversicherung kann je nach Adresse und Naturgefahrenrisiko sinnvoll sein. Vergleichen Sie daher gleichwertige Leistungen statt nur Prämien und Endpreise.
Sind Schäden durch alte Wasserleitungen versichert?
Ein plötzlich austretender Rohrbruch kann Versicherungsschutz genießen, wenn Leitungswasser bestimmungswidrig austritt und der Vertrag diese Schadenart abdeckt. Im Schadenfall können Korrosion, Verschleiß oder über längere Zeit eindringende Feuchtigkeit anders bewertet werden. Entscheidend ist der konkrete Tarif.
Welche Unterlagen brauche ich beim Tarifvergleich?
Sinnvoll sind Baujahr, Wohnfläche, Angaben zu Bauart und Dach sowie Daten zu Heizung, Leitungen und Elektrik. Ergänzen Sie frühere Schäden, Sanierungsrechnungen, Fotos und vorhandene Prüfprotokolle. So vergleichen Sie Angebote auf einer belastbaren Grundlage.
Mit klaren Nachweisen zum passenden Schutz
Eine passende Wohngebäudeversicherung für ein älteres Haus berücksichtigt den Wiederherstellungswert, den Zustand der Bausubstanz und die versicherten Risiken. Entscheidend ist eine individuelle Prüfung, damit der Versicherungsschutz zu Gebäude, Bausteinen und Police passt.
Dokumentieren Sie Sanierungen und prüfen Sie Selbstbeteiligung sowie mögliche Mehrkosten bei Sonderauflagen oder besonderen Wiederherstellungsanforderungen. Melden Sie wertsteigernde Umbauten früh, damit im Schadenfall möglichst wenige Fragen offenbleiben.
