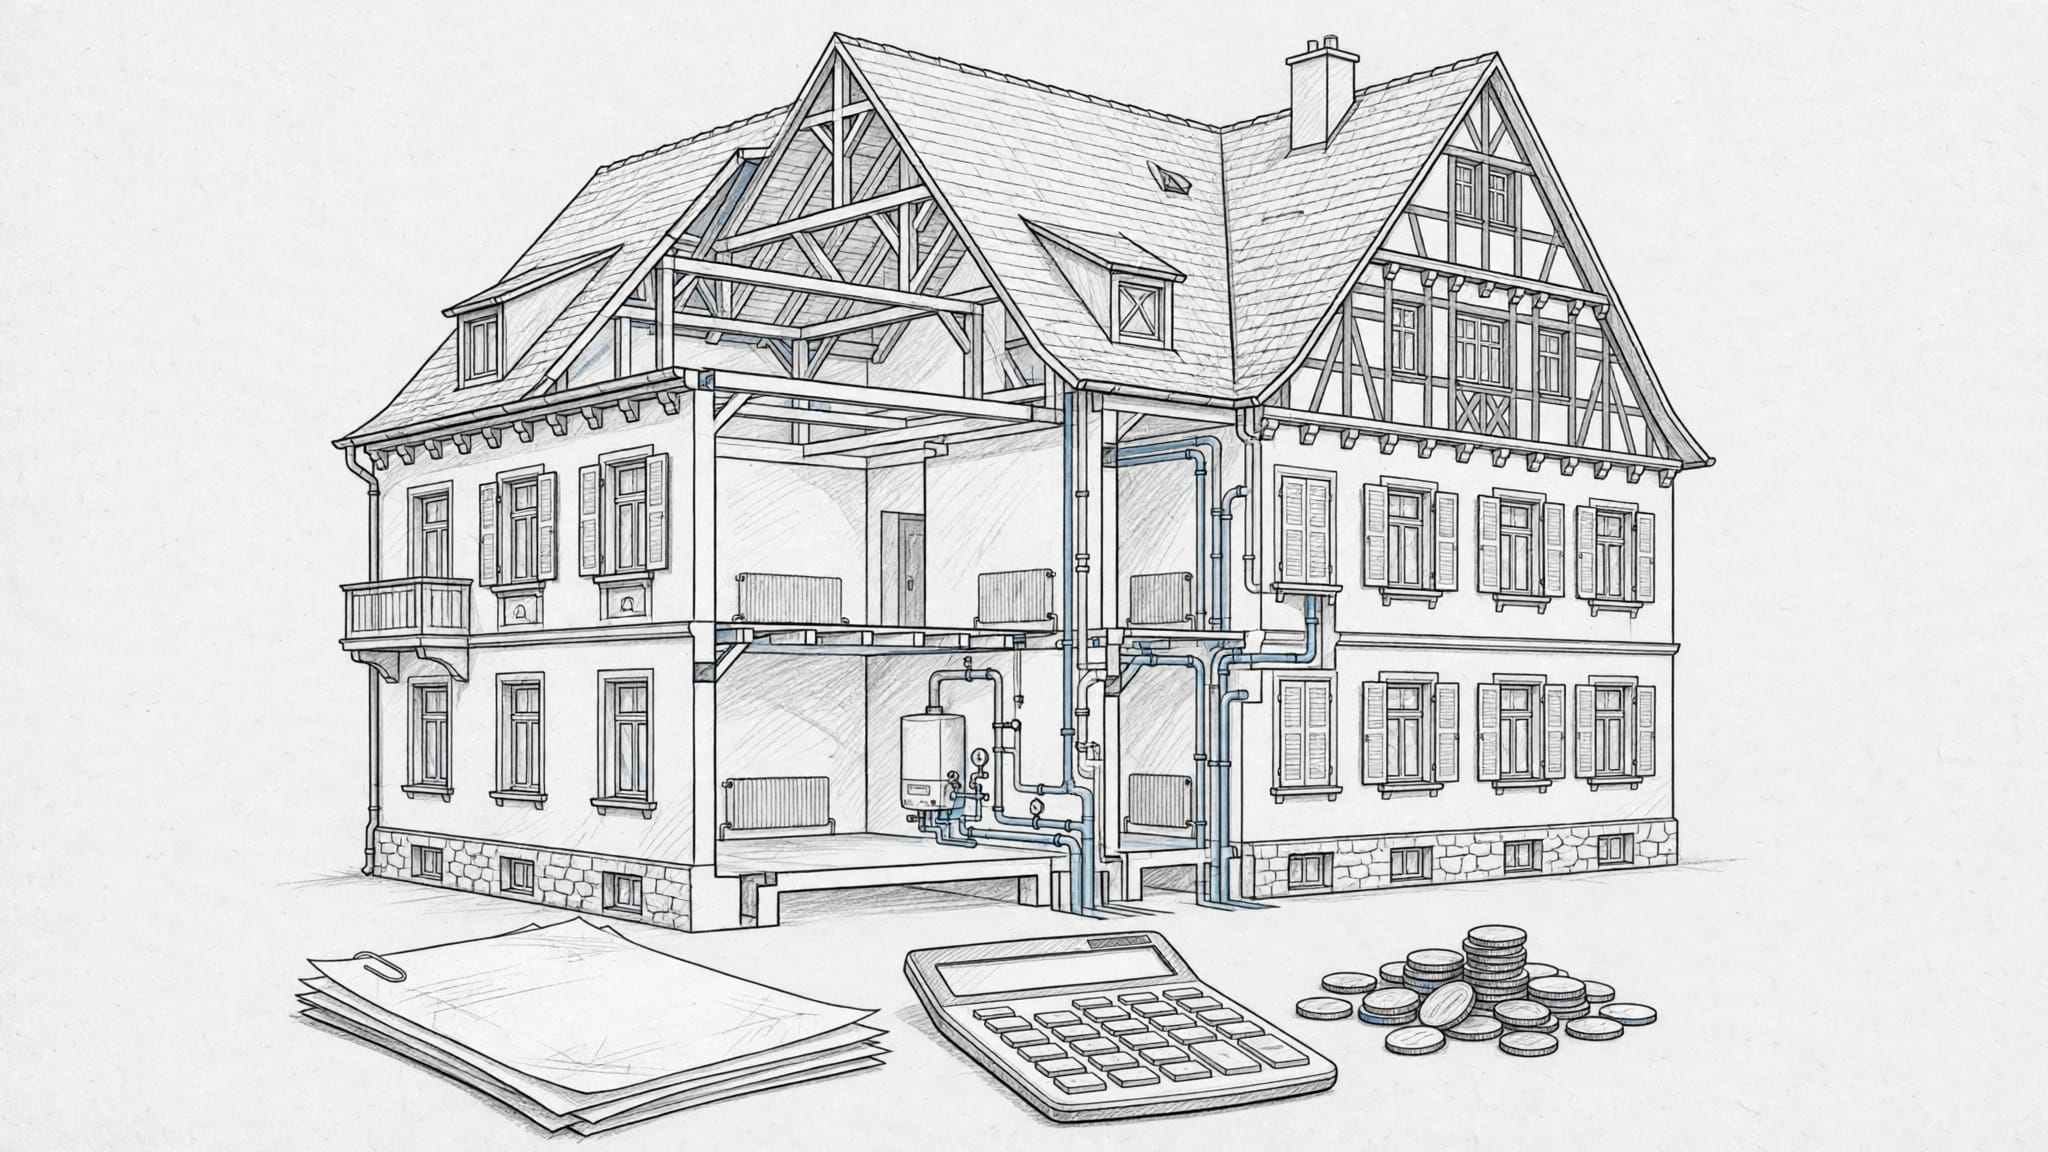
Ein niedriger Kaufpreis schützt nicht vor hohen Folgekosten. Bei einer Altbauwohnung entscheiden Dach, Steigleitungen, Fassade und Heizung oft stärker über die tatsächliche Belastung als neue Böden oder ein schönes Bad.
Wer eine Hausgeldabrechnung prüfen will, bewertet deshalb nicht nur den monatlichen Betrag. Erst Abrechnung, Wirtschaftsplan, Rücklage und Beschlüsse zeigen, ob die Wohnungseigentümergemeinschaft finanziell handlungsfähig ist. Beginnen Sie mit den Zahlen, aber lesen Sie immer auch die Geschichte hinter ihnen.
Das Wichtigste auf einen Blick
- Das monatliche Hausgeld ist ein Vorschuss. Es enthält laufende Kosten, Verwaltung und meist die Zuführung zur Erhaltungsrücklage.
- Vergleichen Sie mindestens drei Jahresabrechnungen mit dem aktuellen Wirtschaftsplan. Wiederkehrende Nachzahlungen sind ein Warnsignal.
- Eine hohe Rücklage schützt nur dann, wenn sie zum Zustand und zur Größe des Hauses passt.
- Beschlossene Sanierungen, offene Gerichtsverfahren und Sonderumlagen gehören vor dem Notartermin auf den Tisch.
- Prüfen Sie auch Teilungserklärung und Verteilerschlüssel. Nicht jede Ausgabe trifft jede Wohnung im gleichen Verhältnis.
Eine günstige Altbauwohnung kann teuer werden, wenn die Gemeinschaft Reparaturen jahrelang verschoben und die Rücklage klein gehalten hat.
Hausgeldabrechnung prüfen: Warum der Monatsbetrag täuschen kann
Das Hausgeld ist kein Pauschalpreis fürs Wohnen. Eigentümer zahlen damit Vorschüsse für die laufenden Ausgaben des Gemeinschaftseigentums, Verwaltungskosten und die Erhaltungsrücklage. Nach § 28 WEG beschließt die Gemeinschaft die Vorschüsse auf Basis des Wirtschaftsplans. Nach Ablauf des Jahres folgt die Abrechnung über Nachschüsse oder Anpassungen der Vorauszahlungen. Die gesetzlichen Grundregeln stehen bei § 28 WEG auf Gesetze im Internet.
Wirtschaftsplan und Jahresabrechnung richtig trennen
Der Wirtschaftsplan blickt nach vorn. Er schätzt, welche Kosten im kommenden Jahr anfallen, und legt daraus die monatlichen Vorschüsse fest. Die Jahresabrechnung blickt zurück. Sie zeigt, was tatsächlich gezahlt wurde und ob für Ihre Einheit eine Nachzahlung oder ein Guthaben entsteht.
Eine einzelne Abrechnung kann durch einen kalten Winter, höhere Versicherungsprämien oder eine dringende Reparatur auffallen. Wiederholt sich eine hohe Nachzahlung jedoch über mehrere Jahre, setzt die WEG ihre Vorschüsse vermutlich zu niedrig an. Dann steigt das Hausgeld nach dem Kauf oft spürbar.
Hausgeld ist nicht mit Nebenkosten gleichzusetzen
Bei einer vermieteten Wohnung können Sie nur einen Teil der Ausgaben auf Mieter umlegen. Verwaltungskosten und die Zuführung zur Erhaltungsrücklage bleiben in der Regel beim Eigentümer. Deshalb ist die Rechnung “Hausgeld minus umlagefähige Betriebskosten” für Ihre Rendite wichtig.
Eine Übersicht zu den üblichen Bestandteilen bietet Materas Erklärung zum Hausgeld. Vergleichen Sie dort genannte Orientierungswerte nicht blind mit Ihrem Objekt. Ein Haus mit Aufzug, Zentralheizung, großem Garten oder vielen Gewerken kostet anders als ein kleines Mehrfamilienhaus ohne Extras.
Diese Unterlagen brauchen Sie vor dem Kauf
Als Kaufinteressent haben Sie gegenüber der Verwaltung normalerweise kein allgemeines eigenes Einsichtsrecht. Bitten Sie daher den Verkäufer frühzeitig um Kopien oder eine Vollmacht zur Einsicht. Wer zentrale Unterlagen ohne nachvollziehbaren Grund zurückhält, schafft ein Risiko, das Sie nicht mit Vertrauen ersetzen sollten.
Abrechnungen, Plan und Vermögensbericht anfordern
Fordern Sie mindestens diese Dokumente an:
| Unterlage | Wofür sie wichtig ist |
|---|---|
| Jahresabrechnungen der letzten drei Jahre | Nachzahlungen, Kostenanstiege und Zahlungsrückstände erkennen |
| Aktueller Wirtschaftsplan | Künftiges monatliches Hausgeld einschätzen |
| Vermögensbericht | Stand der Rücklagen und wesentliche Vermögenswerte prüfen |
| Kontoauszug oder Bestätigung zur Rücklage | Den angegebenen Rücklagenstand nachvollziehen |
| Verträge und Angebote | Laufende Kosten und geplante Baumaßnahmen einordnen |
Der Vermögensbericht ist besonders hilfreich, weil er die finanzielle Lage zum Jahresende sichtbar macht. Der dort genannte Betrag sollte zur Abrechnung passen. Fragen Sie nach, wenn die Rücklage nur als gerundete Zahl erscheint oder ihr Verbleib unklar bleibt.
Protokolle und Beschlusssammlung ergänzen die Zahlen
Fordern Sie die Niederschriften der letzten drei bis fünf Eigentümerversammlungen an. Suchen Sie nach wiederkehrenden Begriffen wie Feuchtigkeit, Rohrbruch, Dach, Fassade, Heizung, Versicherungsschaden, Streit oder vertagt. Drei Jahre Protokolle reichen oft, um verschobene Entscheidungen zu erkennen.
Zusätzlich brauchen Sie die Beschlusssammlung. Sie hält gefasste Beschlüsse, bestimmte gerichtliche Entscheidungen und schriftliche Beschlüsse fest. Der Verwalter führt sie nach § 24 WEG. Für die Einordnung hilft es, WEG-Protokolle vor dem Altbaukauf zu prüfen, statt nur nach einzelnen auffälligen Beträgen zu suchen.
Die Jahresabrechnung Zeile für Zeile lesen
Eine Hausgeldabrechnung kann umfangreich sein, doch Sie müssen nicht jede Buchung fachlich bewerten. Konzentrieren Sie sich auf Veränderungen, ungewöhnliche Einzelposten und die Frage, ob die Verteilung zu Ihrer Wohnung passt.
Abrechnungsspitze und Kostenverlauf erkennen
Die Differenz zwischen geleisteten Vorschüssen und Ihrem tatsächlichen Kostenanteil heißt oft Abrechnungsspitze. Sie führt zu einer Nachzahlung oder einem Guthaben. Markieren Sie diese Differenz in jeder der letzten drei Abrechnungen.
Steigende Heizkosten können nachvollziehbar sein. Auch höhere Versicherungsbeiträge kommen vor. Auffällig wird es, wenn Hausmeister-, Verwaltungs-, Reparatur- oder Rechtskosten deutlich steigen, ohne dass Protokolle oder Belege eine Erklärung liefern. Achten Sie außerdem auf offene Hausgeldforderungen anderer Eigentümer. Zahlungsrückstände belasten die Liquidität der gesamten Gemeinschaft.
Einzelabrechnung mit dem Gesamtplan abgleichen
Lesen Sie zuerst die Gesamtabrechnung und anschließend Ihre Einzelabrechnung. Stimmen Wohnungsnummer, Miteigentumsanteile und angesetzte Fläche? Prüfen Sie, ob die Summe Ihrer monatlichen Vorschüsse dem Betrag entspricht, den die Verwaltung ausgewiesen hat.
Vergleichen Sie danach die tatsächlichen Gesamtausgaben mit dem Wirtschaftsplan. Der Unterschied zwischen Wirtschaftsplan und Jahresabrechnung ist einfach: Der Plan kalkuliert, die Abrechnung kontrolliert. Große Abweichungen verdienen eine Erklärung, besonders wenn sie mehrere Jahre hintereinander auftreten.
Rücklage und Sonderumlage bei Altbauten realistisch bewerten
Die Erhaltungsrücklage ist kein Sparguthaben für beliebige Wünsche. Sie soll das Gemeinschaftseigentum erhalten, etwa Dach, Außenfassade, Heizungsanlage, Kellerleitungen oder Treppenhaus. Das Gesetz nennt eine angemessene Erhaltungsrücklage als Teil ordnungsmäßiger Verwaltung.
Die Rücklage immer mit dem Hauszustand verbinden
Eine Zahl allein sagt wenig aus. 80.000 Euro können bei einem kleinen Haus mit gutem Dach solide sein. Bei einem großen Gründerzeitbau mit alten Leitungen und sanierungsbedürftiger Fassade kann derselbe Betrag kaum reichen.
Schauen Sie bei der Besichtigung deshalb nach sichtbaren Hinweisen: geflickte Dachrinnen, Risse an der Fassade, feuchte Kellerwände, sehr alte Heiztechnik oder wiederkehrende Wasserschäden. Für den technischen Blick auf das Gebäude ergänzt eine Sanierungscheckliste für den Altbaukauf die Finanzunterlagen sinnvoll.
Arbeiten an Gas- und Elektroinstallationen dürfen nur von zugelassenen Fachbetrieben ausgeführt werden. Bei Umbauten am Dach, an tragenden Bauteilen oder bei Nutzungsänderungen können je nach Bundesland weitere Vorgaben gelten. Im Zweifel sollten Sie vor dem Kauf einen Fachbetrieb, Sachverständigen und gegebenenfalls das Bauamt einbeziehen.
Beschlossene Maßnahmen sind wichtiger als vage Pläne
Unterscheiden Sie unverbindliche Diskussionen von beschlossenen Maßnahmen. Ein Protokollsatz wie “Dachsanierung soll geprüft werden” ist etwas anderes als ein Beschluss über Auftrag, Finanzierung und Sonderumlage.
Eine Sonderumlage ist eine zusätzliche Zahlung, wenn Hausgeld und Rücklage für einen konkreten Bedarf nicht reichen. Sie ist nicht dasselbe wie eine Nachzahlung aus der Jahresabrechnung. Klären Sie bei jeder beschlossenen Sonderumlage Beschlussdatum, Höhe, Fälligkeit, Raten und offenen Restbetrag. Wer beim Eigentumsübergang zahlen muss, hängt vom Einzelfall, Beschluss und Kaufvertrag ab. Sonderumlagen in der WEG richtig einzuschätzen schützt vor falschen Annahmen.
Verteilerschlüssel und Teilungserklärung kontrollieren
Kosten entstehen gemeinschaftlich, werden aber nicht immer gleich verteilt. Häufig richtet sich die Verteilung nach Miteigentumsanteilen. Heiz- und Wasserkosten können hingegen nach Verbrauch, Fläche oder weiteren Regeln aufgeteilt werden. Aufzugskosten, Balkone oder Sondernutzungsflächen können ebenfalls eigene Vereinbarungen haben.
Lesen Sie deshalb die Teilungserklärung, die Gemeinschaftsordnung und vorhandene Nachträge. Dort steht oft, wer Fenster, Balkone, Terrassen oder Leitungen in bestimmten Bereichen instand halten muss. Eine Wohnung im Erdgeschoss kann etwa bei Aufzugskosten anders behandelt werden als eine Dachwohnung, wenn eine wirksame Regelung besteht.
Prüfen Sie beim Lesen der Teilungserklärung für eine Altbauwohnung, ob die in der Abrechnung verwendeten Schlüssel mit den Vereinbarungen übereinstimmen. Unklare oder abweichende Umlagen gehören vor der Unterschrift zu einem Fachanwalt für Wohnungseigentumsrecht.
Vor dem Notartermin offene Punkte schriftlich klären
Fassen Sie Ihre Fragen in einer Liste zusammen und bitten Sie Verkäufer oder Verwaltung um schriftliche Antworten. Mündliche Aussagen bei der Besichtigung helfen später kaum weiter. Besonders wichtig sind laufende Gerichtsverfahren, angefochtene Beschlüsse, Zahlungsrückstände und Angebote für bereits diskutierte Sanierungen.
Prüfen Sie auch den Termin der nächsten Eigentümerversammlung. Steht dort eine Entscheidung über Heizung, Dach oder Fassade an, kann der Eigentumsübergang finanziell relevant sein. Lassen Sie offene Sonderumlagen und bekannte Maßnahmen im Kaufvertrag für die Altbauwohnung eindeutig behandeln.
Ein unabhängiger Bausachverständiger kann den sichtbaren Zustand des Gemeinschaftseigentums beurteilen. Bei hohen Risiken lohnt zusätzlich eine rechtliche Prüfung. Das kostet zwar Geld, kann aber eine Entscheidung über viele Tausend Euro absichern.
Häufige Fragen zur Hausgeldabrechnung im Altbau
Wie viele Abrechnungen sollte ich sehen?
Drei Jahresabrechnungen sind eine gute Mindestbasis. Sie machen Kostenentwicklungen, Nachzahlungen und Rücklagenzuführungen erkennbar. Bei auffälligen Schäden, Streit oder Sanierungsplänen sollten Sie weiter zurückliegende Unterlagen und alle verfügbaren Beschlüsse prüfen.
Ist ein niedriges Hausgeld ein gutes Zeichen?
Nicht automatisch. Ein niedriger Betrag kann für eine sparsame Verwaltung sprechen. Er kann aber auch bedeuten, dass die Vorauszahlungen zu knapp kalkuliert sind, die Rücklage niedrig bleibt oder notwendige Reparaturen verschoben werden. Entscheidend ist der Vergleich mit Abrechnungen, Rücklage und Gebäudezustand.
Wer zahlt eine Sonderumlage nach dem Verkauf?
Das lässt sich nicht pauschal beantworten. Maßgeblich sind unter anderem Beschluss, Fälligkeit, mögliche Abrufe und der Zeitpunkt der Eigentumsumschreibung. Lassen Sie die Verteilung offener oder absehbarer Sonderumlagen im Kaufvertrag klar regeln und holen Sie bei Unklarheit rechtlichen Rat ein.
Fazit: Die Gemeinschaft gehört zur Kaufentscheidung
Eine sorgfältig geprüfte Hausgeldabrechnung zeigt, ob die Zahlen der WEG zur Realität des Altbaus passen. Besonders aussagekräftig sind wiederkehrende Nachzahlungen, eine knappe Rücklage und vertagte Sanierungen.
Bewerten Sie daher Hausgeld, Rücklage und Beschlüsse gemeinsam. Erst dann lässt sich der Kaufpreis einer Altbauwohnung mit den tatsächlichen finanziellen Risiken vergleichen.
