Ein Altbau kann zum attraktiven Preis angeboten werden und trotzdem Ihr Budget überfordern. Denn neben dem Kaufpreis fallen feste Erwerbskosten an, während hinter Putz, Verkleidungen und alten Leitungen weitere Ausgaben warten können.
Wer die Kaufnebenkosten eines Altbaus sauber trennt und ein eigenes Sanierungsbudget bildet, sieht vor dem Notartermin, was finanziell tragbar ist. Entscheidend ist eine Rechnung mit echten Beträgen statt einer einzigen Prozentzahl.
Kaufnebenkosten Altbau: Was beim Kauf zwingend anfällt
Die klassischen Erwerbsnebenkosten sind bei einem Altbau grundsätzlich dieselben wie bei einem Neubau. Sie entstehen durch Eigentumsübergang, Finanzierung und gegebenenfalls die Vermittlung, nicht durch das Alter des Hauses.
Grunderwerbsteuer hängt vom Bundesland ab
Die Grunderwerbsteuer richtet sich nach dem Bundesland und beträgt derzeit zwischen 3,5 und 6,5 Prozent des Kaufpreises. Bayern liegt bei 3,5 Prozent, Nordrhein-Westfalen, Brandenburg, Saarland und Schleswig-Holstein bei 6,5 Prozent.
Bei einem Kaufpreis von 300.000 Euro liegen zwischen dem günstigsten und teuersten Satz bereits 9.000 Euro Unterschied. Prüfen Sie daher den aktuellen Satz vor Ihrer Finanzierung. Eine Übersicht zu den Grunderwerbsteuersätzen nach Bundesland hilft bei der ersten Rechnung.
Notar, Grundbuch und Makler nicht pauschal schätzen
Der Notar beurkundet den Vertrag, veranlasst die Auflassungsvormerkung und wickelt den Eigentumswechsel ab. Hinzu kommen Kosten für Grundbucheinträge. Als Planungswert sind rund 1,0 bis 1,5 Prozent des Kaufpreises für Notar und Grundbuch üblich, bei einer Finanzierung entstehen durch die Grundschuld weitere Gebühren.
Eine Maklerprovision kommt nur hinzu, wenn ein Makler beteiligt ist. Beim Kauf von Wohnungen und Einfamilienhäusern durch Verbraucher gilt im Regelfall eine hälftige Teilung, wenn der Verkäufer den Makler beauftragt hat. Die konkrete Vereinbarung im Exposé und Kaufvertragsentwurf ist trotzdem maßgeblich.
Rechnen Sie die Kaufnebenkosten nie nur als Prozentsatz. Halten Sie jeden Betrag einzeln fest, denn Finanzierungskosten und Makleranteil verändern die Summe spürbar.
Die Kaufnebenkosten mit einer Beispielrechnung prüfen
Eine Beispielrechnung macht sichtbar, wie schnell ein vermeintlich kleiner Prozentsatz zu einer fünfstelligen Summe wird. Das folgende Szenario gilt für ein Haus in Nordrhein-Westfalen mit 300.000 Euro Kaufpreis.
Rechnung ohne Makler und ohne Grundschuld
Für Nordrhein-Westfalen können Sie überschlägig mit 6,5 Prozent Grunderwerbsteuer, etwa 1,5 Prozent Notarkosten und rund 0,5 Prozent Grundbuchkosten rechnen. Die Kaufnebenkosten in NRW liegen damit ohne Makler bei etwa 8,5 Prozent.
| Kostenposten | Annahme | Betrag bei 300.000 Euro |
|---|---|---|
| Grunderwerbsteuer | 6,5 % | 19.500 Euro |
| Notar | ca. 1,5 % | 4.500 Euro |
| Grundbuch | ca. 0,5 % | 1.500 Euro |
| Summe | ca. 8,5 % | 25.500 Euro |
Sie benötigen in diesem Beispiel also mindestens 325.500 Euro für Kaufpreis und Erwerbskosten. Die Tabelle enthält noch keine Sanierung, Umzugskosten oder Möblierung.
Makler und Finanzierung als zweite Ebene
Übernimmt die Käuferseite beispielsweise 3,57 Prozent des Kaufpreises als Makleranteil, kommen 10.710 Euro hinzu. Die Erwerbskosten steigen dann auf 36.210 Euro, also auf rund 12,1 Prozent des Kaufpreises.
Bei einem Darlehen verlangt die Bank meist eine Grundschuld. Dafür fallen Notar- und Grundbuchgebühren an. Auch Bereitstellungszinsen, Schätzkosten oder Gebühren einzelner Banken gehören in die Finanzierungsrechnung. Die Kostenübersicht für den Immobilienkauf zeigt, warum sich die Spannweite je nach Bundesland und Maklerbeteiligung stark unterscheidet.
Altbau-Risiken sind keine Kaufnebenkosten, aber echte Ausgaben
Sanierungskosten gehören rechtlich nicht zu den Kaufnebenkosten. Für Ihre Entscheidung sind sie oft wichtiger als Notar und Grundbuch, weil sie nach dem Kauf kurzfristig fällig werden können.
Schäden und Technik vor der Preiszusage prüfen
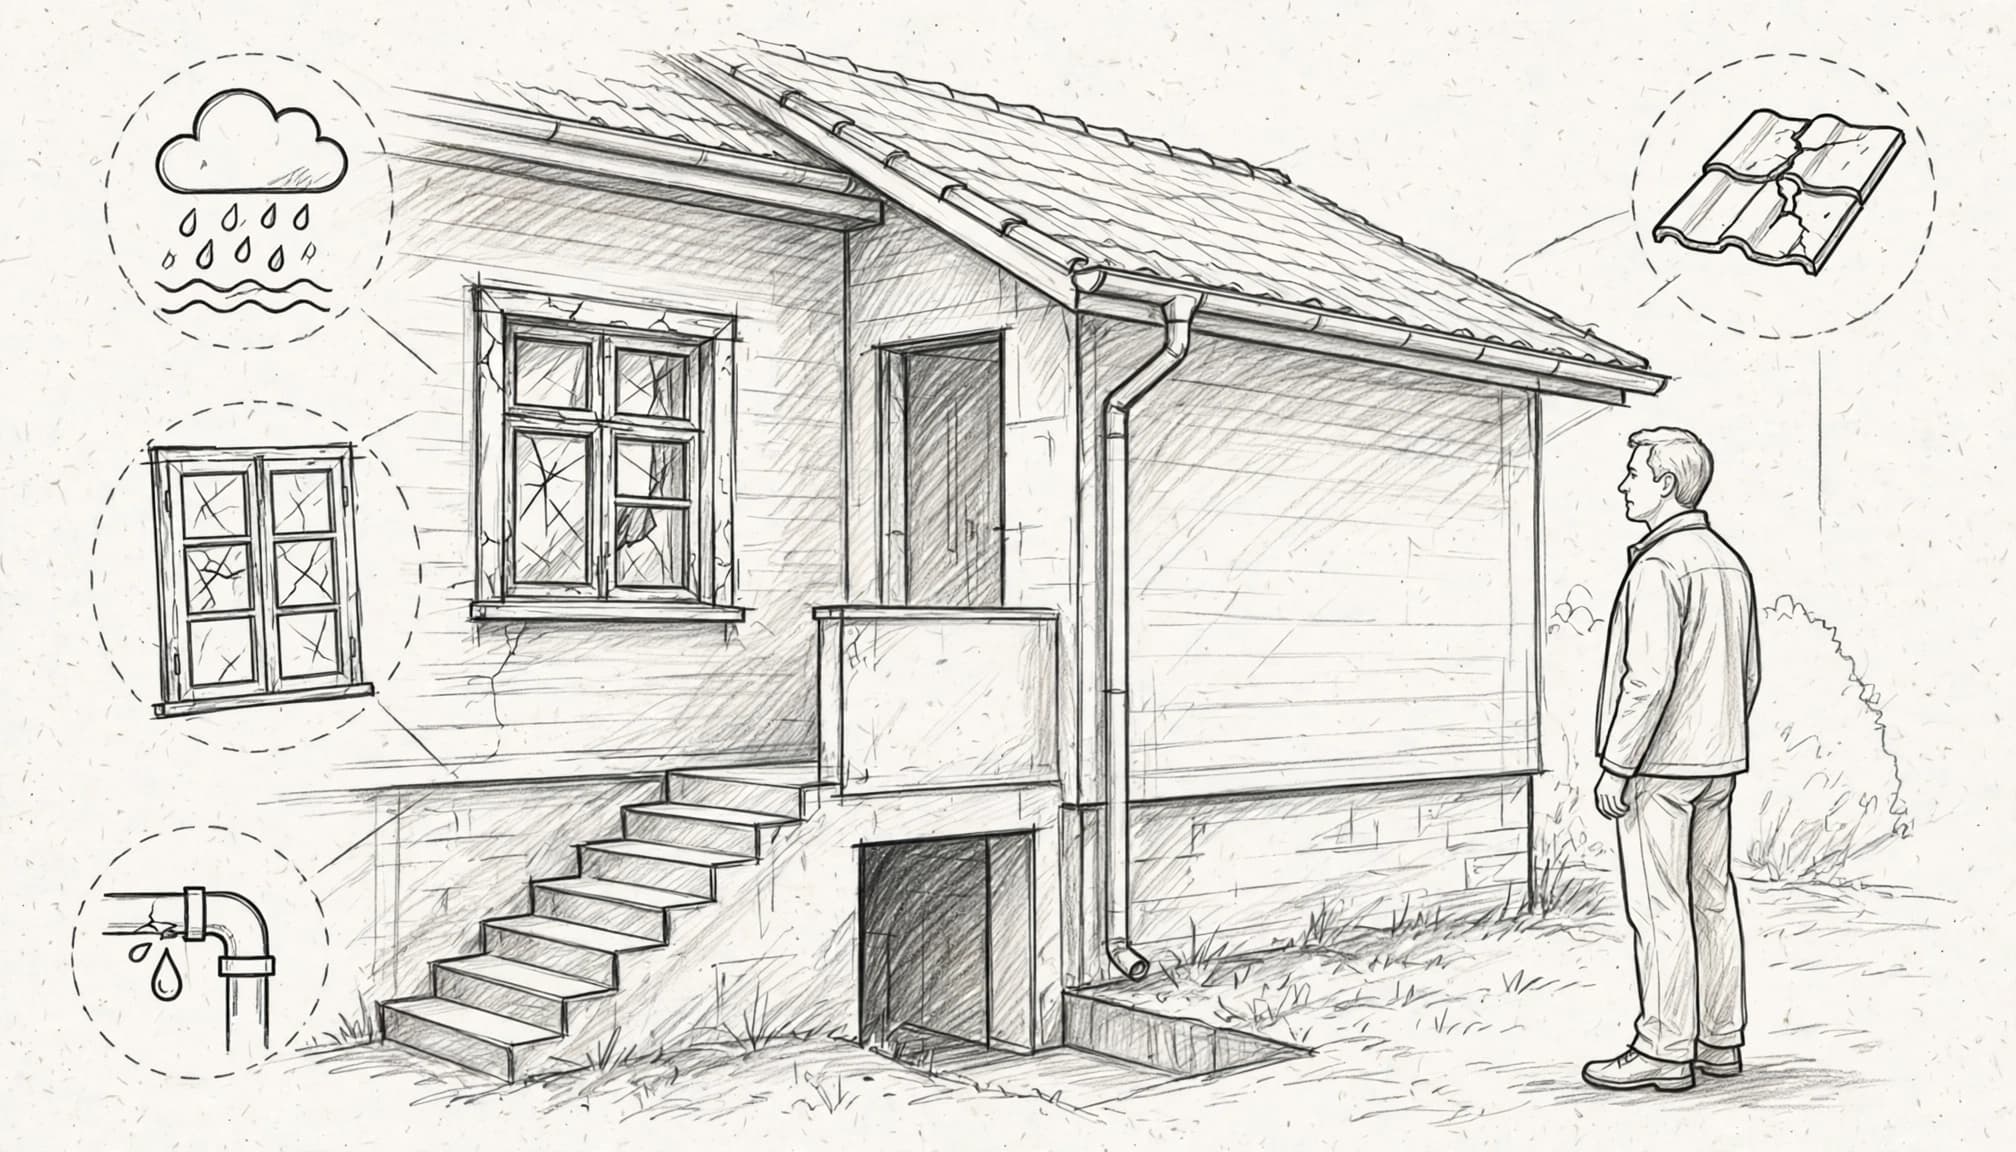
Achten Sie bei der Besichtigung auf Dach, Dachstuhl, Kellerfeuchte, Fassade, Fenster, Heizung, Trinkwasserleitungen und Elektroanlage. Auch Hinweise auf Schadstoffe wie Asbest, PAK oder Blei können eine Fachprüfung nötig machen.
Internetpreise reichen bei großen Maßnahmen selten aus. Zugänglichkeit, Denkmalschutz, regionale Löhne und der Zustand hinter einer Verkleidung verändern Angebote erheblich. Mit einer Sanierungscheckliste für den Altbaukauf dokumentieren Sie Auffälligkeiten so genau, dass Fachbetriebe sie später einordnen können.
Sicherheit und gesetzliche Pflichten zuerst einordnen
Ein undichtes Dach, eine feuchte Kellerwand oder eine alte Elektroanlage haben Vorrang vor einem neuen Bad. Schäden können sich vergrößern, wenn Sie sie zugunsten schönerer, aber aufschiebbarer Arbeiten vertagen.
Arbeiten an Gas- und Elektroinstallationen dürfen nur von zugelassenen Fachbetrieben ausgeführt werden. Bei baurechtlichen Fragen, etwa bei Nutzungsänderungen, Anbauten oder denkmalgeschützten Gebäuden, gelten je nach Bundesland unterschiedliche Regeln. Rücksprache mit Bauamt und Fachplanung ist empfehlenswert.
Prüfen Sie außerdem mögliche Sanierungspflichten beim Altbaukauf. Vertragliche Absprachen mit dem Verkäufer ändern öffentlich-rechtliche Pflichten des neuen Eigentümers im Regelfall nicht.
Ein separates Sanierungsbudget schützt die Finanzierung
Kaufpreis, Erwerbsnebenkosten und Modernisierung gehören in drei getrennte Töpfe. Wer alles in einem Betrag zusammenfasst, sieht nicht mehr, wie viel Geld nach der Beurkundung tatsächlich frei verfügbar bleibt.
Angebote vor Internetwerten priorisieren
Lassen Sie für kritische Gewerke möglichst vor dem Kauf konkrete Einschätzungen erstellen. Das betrifft vor allem Dach, Abdichtung, Heizung, Fenster und Elektrik. Ein Energieeffizienz-Experte kann den energetischen Zustand bewerten und Maßnahmen in eine sinnvolle Reihenfolge bringen.
Fördermittel dürfen die Rechnung erst entlasten, wenn Bedingungen, Antragstermin und technische Anforderungen geprüft sind. Häufig muss der Antrag vor Auftragserteilung gestellt werden. Eine Förderung ist kein Rabatt, den Sie bereits beim Kaufpreis fest einplanen sollten.
Reserve für unbekannte Befunde einplanen
Nach dem Öffnen von Böden, Decken oder Wandverkleidungen treten oft Mängel hervor, die bei der Besichtigung nicht erkennbar waren. Planen Sie deshalb eine Reserve zusätzlich zu den vorliegenden Angeboten ein. Ihre Höhe hängt vom Gebäudezustand und der Zahl offener Risiken ab.
Notieren Sie Auffälligkeiten präzise, etwa Ort, Ausmaß, Geruch und Foto. “Feuchte Nordwand im Keller, Putz löst sich auf 1,5 Metern Länge” hilft mehr als ein allgemeines Stichwort. Für eine belastbare Aufteilung hilft es, das Sanierungsbudget im Altbau in dringende Maßnahmen, spätere Modernisierung und Reserve zu gliedern.
Die Finanzierung darf nicht am Notartermin enden
Viele Banken erwarten, dass Käufer die Kaufnebenkosten aus Eigenkapital bezahlen. Das schützt die Beleihung, ist aber keine pauschale Vorgabe für jeden Kredit. Klären Sie früh, welche Mittel die Bank akzeptiert und wie viel Liquidität nach allen Kaufkosten bleibt.
Eigenkapital richtig zuordnen
Setzen Sie vorhandenes Geld nicht vollständig für den Kaufpreis ein. Zuerst sollten Grunderwerbsteuer, Notar, Grundbuch, ein möglicher Makleranteil und Finanzierungskosten gedeckt sein. Danach folgt die Reserve für die ersten dringenden Arbeiten.
Wenn der Altbau sofort neue Leitungen, eine Heizung oder eine Dachreparatur braucht, kann eine zu knappe Finanzierung teuer werden. Nachfinanzierungen haben oft schlechtere Konditionen als ein von Beginn an realistisch geplanter Kredit.
Sanierung und Kauf getrennt darstellen
Reichen Sie bei der Bank nicht nur Exposé und Kaufvertrag ein. Ein Sanierungskonzept mit Angeboten, Prioritäten und Zeitplan macht die Finanzierung nachvollziehbarer. Besonders hilfreich sind Unterlagen zu Dach, Heizung, Feuchte, Leitungen und energetischem Zustand.
Die Planung von Kredit und Budget für die Altbausanierung hilft, Raten, Bauabschnitte und einen ausreichenden Puffer zusammenzudenken. Binden Sie nicht den gesamten Spielraum in den ersten Auftrag, denn Lieferzeiten und zusätzliche Befunde können den Ablauf verschieben.
Die wichtigsten Punkte auf einen Blick
- Rechnen Sie Kaufpreis und Kaufnebenkosten getrennt, damit die erforderliche Gesamtsumme sichtbar wird.
- Die Grunderwerbsteuer hängt vom Bundesland ab und liegt zwischen 3,5 und 6,5 Prozent.
- Notar, Grundbuch, Makler und Grundschuld benötigen eigene Positionen in Ihrer Kalkulation.
- Sanierungskosten sind keine Kaufnebenkosten, gehören beim Altbau aber zwingend in die Kaufentscheidung.
- Sicherheitsrelevante Schäden und gesetzliche Pflichten gehen vor optischen Wünschen.
- Planen Sie Reserve und Fördermittel vorsichtig, damit ungeplante Befunde die Finanzierung nicht gefährden.
Häufige Fragen zu Kaufnebenkosten beim Altbau
Wie hoch sind die Kaufnebenkosten beim Altbau?
Ohne Makler liegen sie häufig zwischen etwa 7 und 9 Prozent des Kaufpreises, abhängig vom Bundesland und den Gebühren. Mit Makleranteil und Finanzierung können sie deutlich höher ausfallen. Für einen Altbau kommen Sanierungskosten zusätzlich hinzu.
Sollten Sanierungskosten in die Kaufnebenkosten eingerechnet werden?
Nein, rechtlich sind sie ein eigener Kostenblock. Für Ihre persönliche Gesamtplanung müssen sie aber neben dem Kaufpreis und den Erwerbsnebenkosten stehen. Nur so erkennen Sie, ob das Haus inklusive notwendiger Arbeiten finanzierbar bleibt.
Kann ich bei sichtbaren Mängeln den Kaufpreis verhandeln?
Ja, dokumentierte Mängel können eine sachliche Grundlage für Preisverhandlungen sein. Holen Sie bei größeren Punkten möglichst eine fachliche Einschätzung oder ein Angebot ein. Ein Preisnachlass ersetzt jedoch keine Reserve, wenn später weitere Schäden sichtbar werden.
Fazit: Die Gesamtsumme entscheidet, nicht der Kaufpreis
Ein Altbau ist nur dann bezahlbar, wenn Kaufpreis, Erwerbskosten, dringende Sanierung und Reserve gemeinsam in die Finanzierung passen. Transparenz entsteht, wenn jeder Kostenblock einen eigenen Betrag erhält.
Der Notartermin sollte den Beginn eines tragfähigen Plans markieren, nicht den Moment, in dem die ersten ungeplanten Rechnungen sichtbar werden.
